

Gece boyunca camlar uğuldadı, sabah aşağı indiğinizde arabanızın tavanında koca bir çınar dalı duruyor. Ön cam çatlamış, kaput içeri göçmüş. Yan sokakta bir apartmanın çatı sacları da yere savrulmuş. Basına yansıyan bilgilere göre Meteoroloji, İstanbul dahil birçok il için kuvvetli lodos nedeniyle sarı kodlu uyarı verdi; bu sahneyi yaşayan çok kişi olacak.
Peki araca ağaç düştü, zararı kim öder? Kısa cevap: Ağacın ya da yapının kime ait olduğuna ve bakımında ihmal bulunup bulunmadığına bakılır. Belediyenin ağacıysa önce belediyeye yazılı başvuru, sonra idare mahkemesi yolu var. Kasko ise ancak poliçenizde fırtına teminatı varsa devreye girer. Aşağıda kime, hangi sürede başvuracağınızı adım adım anlatıyoruz.
Zararın muhatabını belirleyen ilk soru budur. Kaldırım, park, refüj ve cadde kenarındaki ağaçlar çoğunlukla belediyenin sorumluluğundadır. 5393 sayılı Belediye Kanunu’nun 14. maddesi, “ağaçlandırma, park ve yeşil alanlar” hizmetini belediyenin görevleri arasında sayar.
Belediyeler arasındaki sorumluluk paylaşımı yola ve parka göre değişebildiği için emin değilseniz başvurunuzu hem büyükşehir hem ilçe belediyesine yapmak süre kaybını önler.
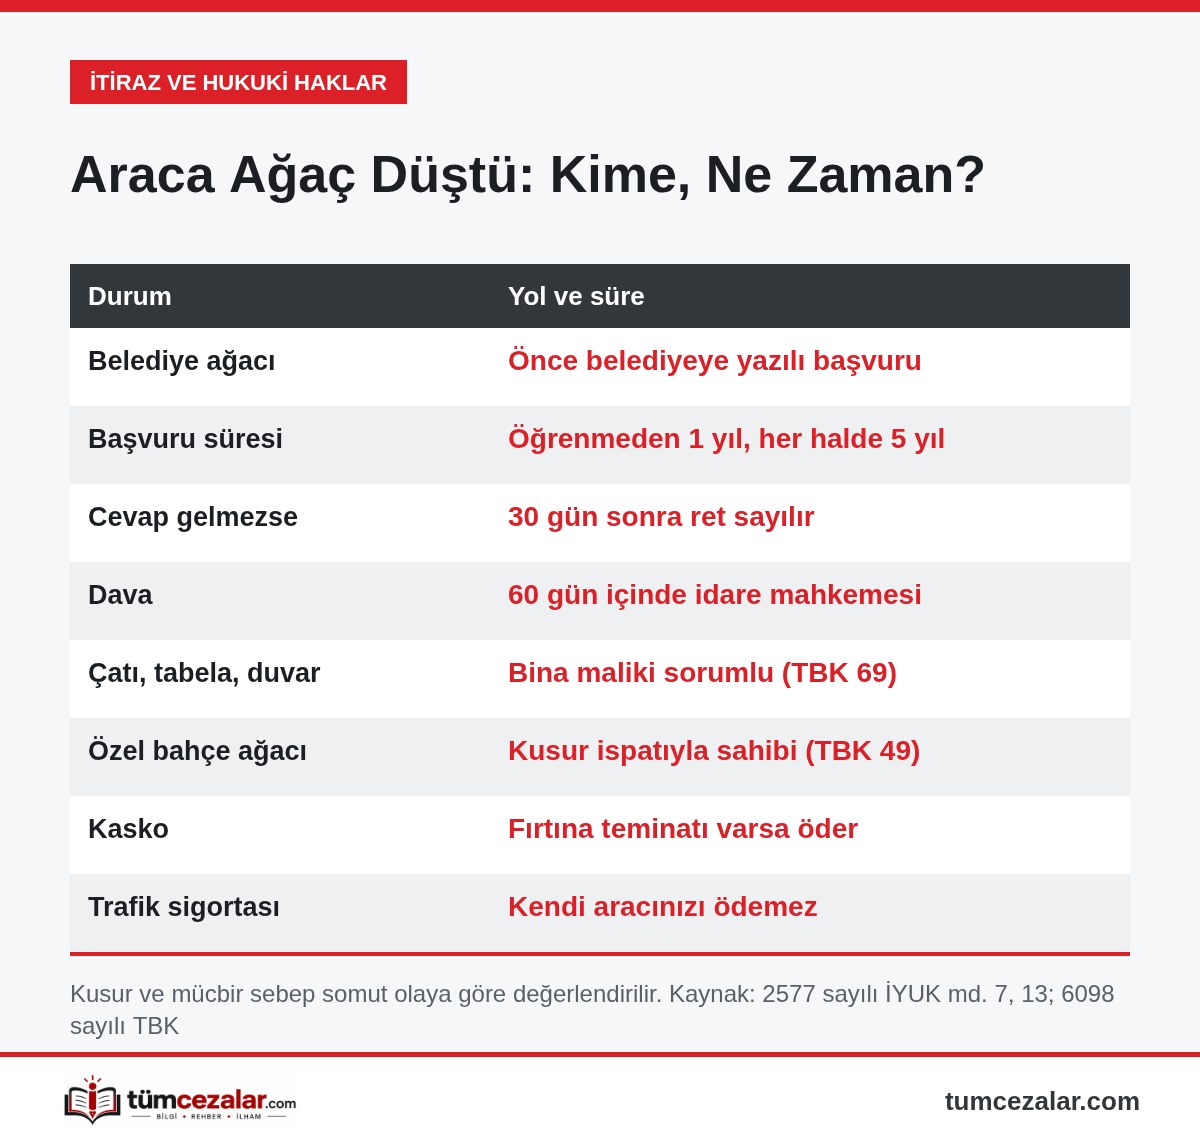
Belediyenin ağacı düşüp aracınıza zarar verdiyse bu bir idari eylemdir ve zararın tazmini için açılacak dava, idare mahkemesinde görülen tam yargı davasıdır (2577 sayılı İdari Yargılama Usulü Kanunu md. 2/1-b). Doğrudan dava açamazsınız; önce idareye başvurmanız gerekir.
Belediyenin tazminat ödemesi için “hizmet kusuru” aranır: Ağaç çürük, kökü zayıflamış, aşırı eğik ya da budanması gerektiği hâlde bırakılmışsa, hele bu durum daha önce şikâyet edilmişse kusur tartışması güçlenir. Belediyeler ise genellikle olağanüstü fırtınanın mücbir sebep olduğunu, sağlıklı bir ağacın da devrilebileceğini savunur. Hangi tarafın haklı olduğu somut olaya göre değerlendirilir; mahkeme çoğu zaman ağacın durumu ve rüzgâr hızı hakkında bilirkişi incelemesi yaptırır. Bu yüzden olay anında topladığınız fotoğraflar belirleyici olabilir.
Uçan çatı sacı, kopan tabela, yıkılan bahçe duvarı gibi zararlarda 6098 sayılı Türk Borçlar Kanunu’nun 69. maddesi uygulanır: Bina ya da yapı eserinin maliki, yapımındaki bozukluk veya bakımındaki eksiklikten doğan zararı gidermekle yükümlüdür. İntifa ve oturma hakkı sahipleri de bakım eksikliğinden doğan zarardan malikle birlikte sorumludur.
Ağaç ise yapı sayılmaz. Özel bir bahçedeki ağaç devrildiğinde genel kural olan TBK 49 devreye girer; zarar gören, zararını ve karşı tarafın kusurunu ispat etmek zorundadır (TBK 50). Örneğin kuruduğu bilinen ve kesilmesi için defalarca uyarı yapılan bir ağaç, kusurun ispatını kolaylaştırır.
Burada en çok yanlış bilinen nokta şu: Her kasko fırtınayı kapsamaz. Kara Araçları Kasko Sigortası Genel Şartları’nın A.4.4 maddesi, “deprem, toprak kayması, fırtına, dolu, yıldırım veya yanardağ püskürmesi” nedeniyle oluşan zararları ancak ek sözleşmeyle teminat altına alınabilecek riskler arasında sayar.
Kasko hasarı öderse yükü sizin üzerinizden kalkar: Türk Ticaret Kanunu’nun 1481. maddesi gereği sigortacı, ödediği tutar kadar sizin yerinize geçer ve belediyeye ya da bina malikine rücu eder. Hasarı sigortacıya gecikmeden bildirmeniz gerekir; geç bildirim zararı artırmışsa tazminattan indirim yapılabilir (TTK 1446).
Zorunlu trafik sigortası ise bu durumda işe yaramaz. O sigorta, aracınızın başkalarına verdiği zararlar için yapılan bir sorumluluk sigortasıdır; kendi aracınızdaki hasarı karşılamaz.
Kanunda “fırtına uyarısı varken ağaç altına park etmek” için özel bir hüküm yok. Ancak TBK’nın 52. maddesi, zararın doğmasında ya da artmasında zarar görenin de etkisi varsa hâkimin tazminatı indirebileceğini söyler. Uygulamada resmî uyarının yaygın biçimde duyurulduğu, tehlikenin açıkça görüldüğü durumlarda bu indirim gündeme gelebilir. Bu, tazminat hakkınızı tamamen ortadan kaldırmaz; oranı mahkeme belirler.
Kararlara itiraz süreleri ve merciler tek yerde: İtiraz Süreleri Rehberi‘ne göz atın.
Ağacın bakımında ihmal, yani hizmet kusuru varsa ödeyebilir. Önce belediyeye yazılı başvurursunuz; 30 gün içinde cevap gelmez ya da talep reddedilirse 60 gün içinde idare mahkemesinde tam yargı davası açılabilir.
Poliçenizde fırtına teminatı varsa karşılar. Kasko genel şartlarında fırtına zararı ek sözleşmeyle eklenebilen riskler arasında yer alıyor. Tam kasko bu riskleri kapsar; genişletilmiş kaskoda ise teminat listesine bakmanız gerekir.
Hayır. Zorunlu trafik sigortası aracınızın üçüncü kişilere verdiği zararlar içindir; kendi aracınızdaki hasar bu sigortadan karşılanmaz.
Olayı öğrendiğiniz tarihten itibaren 1 yıl, her halde olay tarihinden itibaren 5 yıl (İYUK md. 13). Yine de delillerin taze olması için başvuruyu ilk günlerde yapmak avantaj sağlar.
Çatının yapımında bozukluk ya da bakımında eksiklik varsa bina maliki sorumludur (TBK 69). Apartmanlarda çatı ortak yer olduğu için talep genellikle kat malikleri ve yönetim üzerinden yürür.
Bu içerik 2577 sayılı İdari Yargılama Usulü Kanunu, 6098 sayılı Türk Borçlar Kanunu, 6102 sayılı Türk Ticaret Kanunu, 5393 sayılı Belediye Kanunu ve Kara Araçları Kasko Sigortası Genel Şartları’na dayanır ve genel bilgilendirme amacıyla hazırlanmıştır. Somut durumunuz için bir avukata danışmanız önerilir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; güncel mevzuat esas alınmıştır. Kişisel durumunuz için bir hukukçuya danışmanız en doğruşudur.
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı

 İTIRAZ VE HUKUKI HAKLAR