

15 Eylül 2026 Salı
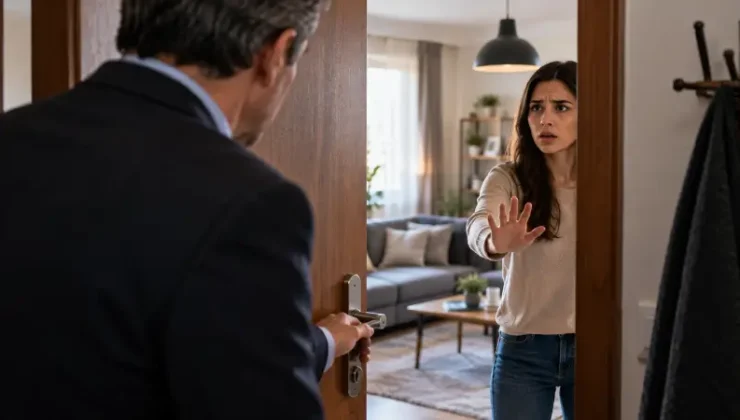
Kiracı ile ev sahibi arasında yaşanan anlaşmazlıklardan biri, ev sahibinin kiraya verdiği konuta istediği zaman girebileceğini düşünmesidir. Özellikle evin satılmak istenmesi, yeni kiracı adaylarına gösterilmesi, tadilat yapılması veya kira uyuşmazlığı yaşanması durumunda bu konu daha sık gündeme geliyor.
Peki ev sahibi kiracının izni olmadan eve girebilir mi? Anahtarın ev sahibinde bulunması eve girme hakkı verir mi? Kiracı böyle bir durumda ne yapabilir?
Bir konut kiraya verildikten sonra ev sahibi taşınmazın maliki olmaya devam eder. Ancak konutun kullanım hakkı kira sözleşmesi kapsamında kiracıya bırakılmıştır.
Bu nedenle ev sahibinin “Ev benim, istediğim zaman girerim” şeklinde hareket etmesi hukuken doğru değildir.
Kiracının açık rızası olmadan konuta girilmesi, olayın şartlarına bağlı olarak konut dokunulmazlığının ihlali kapsamında değerlendirilebilir.
Türk Ceza Kanunu’nun 116. maddesinde, bir kimsenin konutuna rızasına aykırı şekilde girilmesi veya rıza ile girildikten sonra çıkılmaması düzenlenmektedir.
Buradaki önemli nokta tapunun kimin üzerinde olduğundan çok, konutu fiilen kimin kullandığıdır.
Hayır.
Ev sahibinin elinde kiralanan konuta ait yedek anahtar bulunması, bu anahtarı istediği zaman kullanabileceği anlamına gelmez.
Örneğin kiracı işteyken ev sahibinin yedek anahtarla konuta girmesi, kiracının eşyalarını kontrol etmesi veya evi üçüncü kişilere göstermesi ciddi bir hukuki uyuşmazlığa neden olabilir.
Yedek anahtarın bulunması ile konuta giriş için izin verilmiş olması birbirinden farklı konulardır.
Bu noktada durum biraz farklıdır.
Türk Borçlar Kanunu kapsamında kiracının, bakım, satış veya sonraki kiralama açısından gerekli olduğu ölçüde kiraya verenin ve onun belirlediği üçüncü kişilerin taşınmazı görmesine izin verme yükümlülüğü bulunabilir.
Ancak bu durum ev sahibine habersiz şekilde eve girme hakkı vermez.
Ziyaretin makul bir zamanda gerçekleştirilmesi ve kiracının önceden bilgilendirilmesi gerekir.
Dolayısıyla “Evi satıyorum” gerekçesiyle kiracının olmadığı bir saatte anahtarla eve girmek ile önceden haber vererek evi alıcıya göstermek aynı şey değildir.
Kiracının da kullanım hakkını kötüye kullanmaması gerekir.
Örneğin konutta acil bir onarım yapılması gerekiyorsa veya satış nedeniyle makul zamanlarda evin gösterilmesi gerekiyorsa tarafların karşılıklı olarak uygun bir zaman belirlemesi beklenir.
Burada temel ölçü makuliyet ve karşılıklı haklara saygıdır.
Ev sahibi konuta istediği zaman giremezken kiracı da gerekli durumlarda konutun görülmesini hiçbir haklı gerekçe olmadan sürekli engellememelidir.
Böyle bir durum yaşandığında öncelikle olayın niteliği önemlidir.
Kiracı mümkünse mesaj, kamera görüntüsü, apartman güvenlik kayıtları, tanık anlatımları veya diğer belgelerle durumu kayıt altına alabilir.
İzinsiz girişin şartlarına göre adli mercilere başvuru gündeme gelebilir. Ayrıca taraflar arasındaki kira ilişkisinden kaynaklanan başka hukuki uyuşmazlıklar da ortaya çıkabilir.
Somut olayın ayrıntıları sonucu değiştirebileceğinden özellikle tekrarlanan izinsiz girişlerde profesyonel hukuki destek alınması yararlı olabilir.
Kira devam ederken kiracıyı konuttan çıkarmak amacıyla kapı kilidinin değiştirilmesi, kiracının eşyalarının dışarı çıkarılması veya elektrik, su ve doğal gaz gibi hizmetlerin keyfi biçimde kestirilmesi yasal tahliye yönteminin yerine geçmez.
Kiracının tahliyesi konusunda uyuşmazlık bulunuyorsa mevzuatta öngörülen hukuki süreçlerin izlenmesi gerekir.
Ev sahibinin kendi kararıyla fiili tahliye gerçekleştirmeye çalışması yeni hukuki sorunlar doğurabilir.
Kiracının konutu güvenli biçimde kullanma hakkı bulunur. Ancak kilit değişikliği yapılırken kira sözleşmesindeki hükümler, taşınmaza zarar verilmemesi ve konut teslim edilirken eski hale getirme gibi yükümlülükler dikkate alınmalıdır.
Özellikle ev sahibinin izinsiz biçimde konuta girdiğinden şüpheleniliyorsa konu yalnızca anahtar meselesi olarak görülmemelidir. Olayın belgelenmesi ve gerektiğinde hukuki yollara başvurulması daha sağlıklı olacaktır.
Ev sahibinin kiracının yaşam biçimini, evde kimlerin bulunduğunu veya konutun günlük kullanımını kontrol etmek amacıyla habersiz ziyaret gerçekleştirmesi genel bir denetim hakkı olarak değerlendirilemez.
Kira sözleşmesi ev sahibine kiracının özel yaşamını sürekli denetleme yetkisi vermez.
Kiracı kira bedelini ödediği ve sözleşmeden doğan yükümlülüklerine uyduğu sürece konutu özel yaşam alanı olarak kullanır.
Aslında pek çok uyuşmazlığın çözümü oldukça basittir: Önceden haber vermek.
Ev sahibi konutu görmek, bir arızayı kontrol etmek veya potansiyel alıcıya göstermek istiyorsa kiracıyla iletişime geçerek uygun gün ve saat belirlemelidir.
Kiracı da haklı bir nedeni bulunmadığı sürece gerekli ziyaretleri sürekli engellemek yerine makul bir çözüm sunmalıdır.
Konutun sahibi olmak ile konutu kullanma hakkına sahip olmak aynı şey değildir.
Ev sahibi mülkiyet hakkına sahiptir; kiracı ise kira sözleşmesi devam ettiği sürece konut üzerinde hukuken korunan bir kullanım alanına sahiptir.
Bu ayrım doğru anlaşıldığında birçok ev sahibi-kiracı anlaşmazlığının daha ortaya çıkmadan önüne geçilebilir.
Not: Bu içerik genel bilgilendirme amacı taşır. Her uyuşmazlığın koşulları farklı olabileceğinden somut olaylarda güncel mevzuat ve profesyonel hukuki görüş dikkate alınmalıdır.
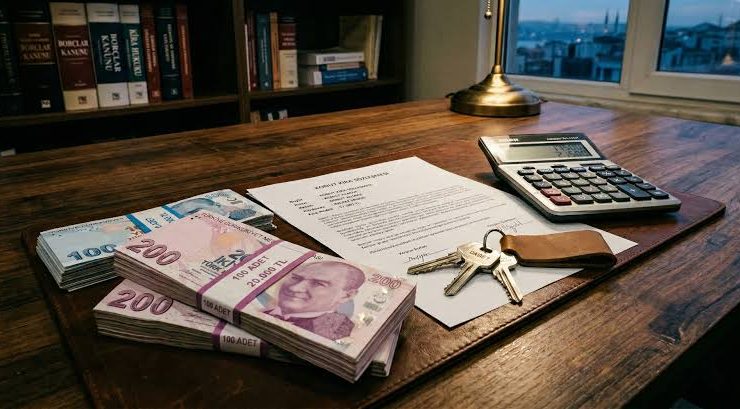
Kira ilişkisinin kurulması esnasında mülk sahipleri, taşınmazda meydana gelebilecek olası hasarlara, ödenmemiş faturalara veya eksik kalan kira borçlarına karşı kendilerini güvenceye almak adına kiracılardan halk arasında “Depozito” olarak bilinen bir teminat talep ederler. Türk Borçlar Kanunu (TBK) literatüründe Güvence Bedeli olarak adlandırılan bu para, mülk sahibinin şahsi servetine dahil olan bir hibe değil; sözleşme bittiğinde yasal şartlar dahilinde kiracıya aynen iade edilmesi gereken bir emanettir. Ancak uygulamada en sık yaşanan mağduriyetler, evden çıkış sürecinde yaşanmaktadır. Birçok ev sahibi, mülkteki olağan kullanımdan kaynaklı yıpranmaları (Örn: Duvar boyasının eskimesi) haksız bir gerekçe göstererek depozitoyu vermemekte veya parayı enflasyon karşısında eriterek komik bir rakam olarak iade etmeye çalışmaktadır.
Peki, kira depozitosu iadesi 2026 yılı yasal mevzuatı kapsamında hangi kurallara tabidir? TBK uyarınca depozito tutarı maksimum kaç aylık kira olabilir ve paranın bankada vadeli hesapta tutulması zorunluluğu nasıl işler? Ev sahibinin haksız yere el koyduğu depozitoyu geri almak için hangi yasal yollar izlenmelidir? Türk Borçlar Kanunu’nun 342. maddesi ve Yargıtay emsal içtihatları doğrultusunda, haklarınızı ve birikimlerinizi koruyacak yasal depozito rehberini tüm detaylarıyla hazırladık.
Kanun koyucu, depozito toplama ve saklama süreçlerinde mülk sahiplerinin keyfi uygulamalarının önüne geçmek adına TBK Madde 342 ile çok katı emredici kurallar kurgulamıştır:
Maksimum 3 Aylık Kira Sınırı: Mülk sahibi, kiracıdan güvence bedeli olarak en fazla 3 aylık kira bedeli tutarında para veya değerli evrak talep edebilir. Bu sınırın üzerindeki depozito talepleri yasal olarak geçersizdir.
Ortak Vadeli Hesap Zorunluluğu: Depozito parası kesinlikle ev sahibinin şahsi banka hesabına yatırılamaz veya elden nakit olarak saklanamaz. Kanun uyarınca para, bir bankada kiracı adına açılan ve sadece iki tarafın ortak rızasıyla (veya mahkeme kararıyla) çözülebilen vadeli bir tasarruf hesabına yatırılmalıdır. Bu sayede para enflasyon karşısında faiz veya katılım payı ile değerini korur.
3 Aylık Koşulsuz İade Süresi: Kiracı evi boşalttıktan sonra, mülk sahibi 3 ay içinde kiracıya karşı taşınmaza hasar verdiği veya kira borcu olduğu gerekçesiyle bir dava açmaz ya da icra takibi başlatmazsa; banka, mülk sahibinin onayına gerek kalmaksızın depozito parasını kiracıya doğrudan iade etmekle yükümlüdür.
Uygulamada sözleşmeler genellikle bu banka hesabı kuralına uyulmadan, para ev sahibinin şahsi hesabına gönderilerek akdedilmektedir. Taşınmazı eksiksiz ve borçsuz teslim etmenize rağmen ev sahibi depozitoyu iade etmiyorsa sırasıyla şu hukuki adımları atmalısınız:
Mülk sahibinin depozitodan yasal olarak kesinti yapabilmesi veya parayı iade etmekten kaçınabilmesi için şu somut gerekçeleri mahkemeye delil olarak sunabilmesi gerekir:
Kiracının evden ayrılırken ödemediği, geçmiş döneme ait kesinleşmiş elektrik, su, doğal gaz veya site aidatı borçlarının bulunması,
Taşınmazda olağan kullanım dışı, hor kullanmaya dayalı somut hasarların (Örn: Parkelerin kırılması, kapıların kırılması, mutfak tezgahının yakılması) varlığı. Önemli Detay: Kullanıma bağlı yıpranmalar, eskiyen boya ve badana masrafları kanunen asla kiracıdan talep edilemez ve depozitodan kesilemez.
Gayrimenkul hukukunda mülk sahipleri ile kiracılar arasında kurulan kira ilişkileri, kiracıyı koruyan emredici yasal kurallarla çevrilidir. Türk Borçlar Kanunu (TBK) uyarınca, kira sözleşmeleri süreleri bitse dahi kiracı istemediği sürece yıllık olarak otomatik olarak uzar ve ev sahibinin sadece “Sözleşme süresi bitti” diyerek kiracıyı çıkarma hakkı yoktur. Bu durum, taşınmazını tahliye ettirmek veya emsal rayiçlere göre yeniden değerlendirmek isteyen mülk sahiplerini oldukça zorlu mahkeme süreçleriyle karşı karşıya bırakmaktadır. Ev sahiplerinin bu yasal döngüyü aşmasını sağlayan ve kiracının taşınmazı belirli bir tarihte boşaltacağını koşulsuz olarak beyan ettiği en güçlü yasal enstrüman Tahliye Taahhütnamesidir. Ancak yasal şekil şartlarına milimetrik olarak uyulmadan hazırlanan taahhütnameler, mahkemeler ve icra daireleri nezdinde anında iptal edilerek mülk sahipleri adına çok büyük zaman ve hak kayıplarına yol açmaktadır.
Peki, tahliye taahhütnamesi nedir ve bir taahhütnamenin hukuken geçerli kabul edilebilmesi için hangi yasal şartları taşıması zorunludur? Kiracının imza attığı “boş tahliye taahhütnamesi” Yargıtay kararlarına göre geçerli midir? Taahhütnameye dayalı icra takibi ve tahliye davası açma süreleri kaç gündür? Türk Borçlar Kanunu’nun 352/1. maddesi doğrultusunda, mülkiyet haklarınizi güvenceye alacak en güncel tahliye taahhütnamesi rehberini tüm detaylarıyla hazırladık.
Kira sözleşmesinin ekine iliştirilen veya sözleşmeyle aynı gün imzalatılan taahhütnameler yasal olarak tamamen geçersizdir. TBK Madde 352/1 uyarınca, bir tahliye taahhüdünün mahkemede delil sayılabilmesi için şu 4 şartı kümülatif (birlikte) taşıması gerekir:
Yazılı Şekilde Yapılması: Tahliye taahhüdü sözlü olarak verilemez. Sözleşme taraflarının ıslak imzasını barındıran yazılı bir belge olmak zorundadır. Noterde yapılması zorunlu değildir, adi yazılı (beyaz kağıda) düzenlenen taahhütnameler de yasal olarak tamamen geçerlidir. (Ancak noter onayı imza itirazlarını doğrudan engeller).
Kiralananın Tesliminden Sonra İmzalanması (Tarih Tuzağı): Taahhütname, kesinlikle kira sözleşmesinin imzalandığı gün veya daha önceki bir tarihte imzalanamaz. Kiracının evde oturmaya başlamasından, yani anahtar tesliminden makul bir süre sonra (Örn: 15-20 gün veya birkaç ay sonra) düzenlenmiş olması şarttır. Aksi takdirde kanun, kiracının “ev bulma baskısı ve zor durum altında” imza attığını kabul ederek belgeyi geçersiz sayar.
Belirli Bir Tahliye Tarihinin Bulunması: Belgenin üzerinde kiracının evi hangi gün, hangi ay ve hangi yılda boşaltacağı (Örn: 31.12.2026) net ve tereddüde yer bırakmayacak şekilde yazılmalıdır. “Gelecek yıl çıkacağım” gibi muğlak ifadeler taahhütnameyi düşürür.
Bizzat Kiracı Tarafından İmzalanması: Taahhütnameyi sadece kira sözleşmesinde adı geçen resmi kiracı imzalayabilir. Evde kiracıyla birlikte yaşayan eşin, çocukların veya kefilin imzaladığı taahhütnamelerle kiracı evden çıkarılamaz.
Mülk sahipleri uygulamada genellikle kiracıya imza tarihi ve tahliye tarihi boş olan matbu bir form imzalatmakta, süreç ihtilafa girdiğinde bu tarihleri kendi isteklerine göre doldurmaktadır. Kiracılar ise mahkemede “Ben bu belgeyi boşken imzaladım, sonradan dolduruldu” diyerek itiraz etmektedir.
Yargıtay Yerleşik İçtihadı (Beyaza İmza Kuralı): Yargıtay Hukuk Genel Kurulu’nun yerleşik kararlarına göre; boş kağıda veya sonradan doldurulmak üzere matbu forma imza atan kişi, belgenin üzerinin sonradan doldurulma biçimini peşinen kabul etmiş sayılır (Beyaza imza). Kiracı belgenin boş olduğunu iddia ederek yasal sorumluluktan kaçamaz. Dolayısıyla, sonradan doldurulan boş tahliye taahhütnameleri, kiracı aksini yazılı bir belgeyle (Örn: Noter ihtarı) kanıtlayamadığı müddetçe yasal olarak tamamen geçerli kabul edilir.
Taahhütnamenin üzerinde yazan tahliye tarihi geldiğinde kiracı evi boşaltmazsa, mülk sahibinin yasal işlem başlatmak için sadece 1 aylık süresi bulunur. Süreç şu yasal basamaklarla işletilir:
Tahliye tarihinden itibaren en geç 30 gün (1 ay) içinde yetkili icra dairesinde “Örnek No: 14 Tahliye Emri” takibi başlatın. İcra dairesi kiracıya evi boşaltması için resmi tebligat gönderir. Bu 1 aylık süre hak düşürücüdür; süre geçirilirse taahhütname yasal gücünü kaybeder.
İcra emrini tebliğ alan kiracının, taahhütnamedeki imzaya veya tarihe itiraz etmek için 7 gün süresi vardır. İtiraz olmazsa, icra dairesi kiracıya evi fiilen tahliye etmesi için 15 günlük kesin süre tanır.
Eğer kiracı icra dairesine giderek “İmza bana ait değildir” veya “Tarihler sahtedir” diyerek takvimi durdurursa; taahhütname noter onaylı ise doğrudan İcra Hukuk Mahkemesinde 2 ayda takibin devamını sağlayabilirsiniz. Eğer taahhütname adi yazılı ise imzayı inceletmek üzere Sulh Hukuk Mahkemesinde tahliye davası açmanız gerekir.
Çalışma hayatı, sadece işçinin emeğinin karşılığını aldığı finansal bir döngü değil, aynı zamanda anayasal olarak insan onuruna yaraşır, huzurlu ve güvenli bir ortamda yürütülmesi gereken idari bir süreçtir. Ancak iş yerlerinde üst amirlerin veya bazen eşit kıdemdeki diğer çalışanların, hedef seçtikleri bir işçiyi yıldırmak, pasifize etmek, dışlamak veya kendi isteğiyle istifa etmesini sağlamak amacıyla uyguladıkları sistematik baskılar çalışma barışını kökten zedelemektedir. Hukuk literatüründe Mobbing (Psikolojik Taciz) olarak adlandırılan bu olgu, işçinin ruh ve beden sağlığını bozarak onu iş ortamından tecrit etmeyi amaçlayan sinsi bir yönetim ve baskı stratejisidir. Birçok çalışan, maruz kaldığı ağır muamelelerin mobbing olduğunu bilmediği veya bunu hukuki bir düzlemde nasıl kanıtlayacağını öngöremediği için haklarını arayamadan istifa etmekte ve tazminatlarından mahrum kalmaktadır.
Peki, işyerinde mobbing nedir ve bir davranışın hukuken psikolojik taciz sayılabilmesi için hangi yasal kriterleri taşıması gerekir? İş yerinde sistematik baskıya maruz kalan bir işçi bunu hangi somut delillerle ispatlayabilir? Mobbinge uğrayan çalışanın istifa ederek kıdem tazminatı alma hakları ve tazminat davası süreçleri nasıl işletilir? 4857 sayılı İş Kanunu hükümleri ve Yargıtay’ın yerleşik emsal kararları doğrultusunda, kariyerinizi ve psikolojik sağlığınızı güvenceye alacak hukuki mobbing rehberini tüm detaylarıyla hazırladık.
İş yerindeki her tartışma, iş yoğunluğu veya amirin sert yönetim tarzı hukuken mobbing olarak kabul edilmez. Yargıtay Hukuk Genel Kurulu kararlarına göre, bir psikolojik baskının mobbing sayılabilmesi için şu 3 temel unsuru barındırması şarttır:
Sistemlilik ve Süreklilik: Baskıcı davranışların anlık, tek seferlik veya geçici bir gerginlikten ibaret olmaması gerekir. Tacizin belirli bir zaman dilimi boyunca (genellikle en az 6 ay) düzenli ve sistematik olarak tekrarlanması zorunludur.
Kasıtlılık ve Hedef Alma: Uygulanan olumsuz davranışların temel amacı, hedef seçilen işçiyi bezdirmek, işten soğutmak, özgüvenini sarsmak ve nihayetinde kendi rızasıyla istifa etmeye (tazminatsız ayrılmaya) zorlamaktır.
İşçinin Kişilik Haklarının Zarar Görmesi: Baskıların, işçinin ruh sağlığında, sosyal ilişkilerinde veya mesleki performansında somut gerilemelere, anksiyete, depresyon gibi klinik rahatsızlıklara ya da uykusuzluk gibi fiziksel semptomlara yol açmış olması gerekir.ü
İş yerlerinde uygulanan mobbing, fiziksel şiddetten ziyade psikolojik manipülasyonlarla gerçekleştirilir ve uygulamada en sık şu şekillerde karşımıza çıkar:
Sosyal Tecrit ve Dışlama: İşçinin diğer çalışma arkadaşlarıyla iletişim kurmasının engellenmesi, toplantılara çağrılmaması, odasının diğer personelden uzaklaştırılması veya yok sayılması.
Aşağılama ve Alay Etme: İşçinin nitelikleriyle, giyimiyle, konuşma tarzıyla veya etnik/sosyal kökeniyle dalga geçilmesi, diğer çalışanların önünde sürekli olarak azarlanması ve rencide edilmesi.
Yetki Gaspı ve “Kızak Görev” Tuzağı: İşçinin uzmanlık alanına giren işlerin elinden alınarak ona hiçbir vasfı olmayan, boş oturmasını sağlayacak anlamsız görevler verilmesi veya tam tersi, yapabileceğinin çok üzerinde ezici iş yükü bindirilmesi.
Mobbing davalarında işçilerin karşılaştığı en büyük zorluk baskıların genellikle kapalı kapılar ardında yapılması ve iş arkadaşlarının “işten atılma korkusuyla” şahitlik yapmaktan kaçınmasıdır. Ancak Yargıtay, işçinin bu zor durumunu gözeterek “Vicdani Kanaat ve Yaklaşık İspat” kuralını geliştirmiştir. Yani işçinin kesin deliller yerine, mobbingin varlığına dair güçlü emareler sunması yeterli kabul edilir.
Elinizi hukuken güçlendirecek en etkili somut deliller şunlardır:
Yöneticinizden gelen hakaret, tehdit veya mesai saatleri dışındaki usulsüz iş emirlerini içeren tüm WhatsApp yazışmalarını, e-postaları ve kurumsal mesajlaşma kayıtlarını PDF ve ekran görüntüsü (screenshot) olarak depolayın.
Uğradığınız her haksız muameleyi, yapılan hakaretleri, yerini, saatini ve o esnada orada bulunan kişileri içeren detaylı bir “Mobbing Günlüğü” tutun. Mahkemede bu günlüklerin tutarlılığı delil başlangıcı sayılmaktadır.
Yaşadığınız yoğun stres nedeniyle Sağlık Bakanlığı onaylı hastanelere veya psikiyatri uzmanlarına başvurarak muayene olun. Alacağınız “İşyerindeki baskılara bağlı anksiyete/depresyon gelişmiştir” içerikli uzman doktor ve heyet raporları mobbingin en güçlü tıbbi kanıtıdır.
Çalışma ve Sosyal Güvenlik Bakanlığı bünyesinde hizmet veren ALO 170 hattını arayarak resmi psikolojik taciz şikayeti oluşturun. Bakanlık müfettişlerinin işyerinde yapacağı inceleme raporları mahkeme dosyasına doğrudan delil olarak girer.
İş yerinde mobbinge maruz kaldığı somut delillerle saptanan bir işçi, 4857 sayılı İş Kanunu kapsamında şu yasal hak kalkanlarını devreye sokabilir:
Haklı Nedenle Fesih ve Kıdem Tazminatı (Madde 24/2): İşçi, mobbingi gerekçe göstererek ihbar süresi beklemeksizin iş sözleşmesini derhal tek taraflı olarak feshedebilir (istifa edebilir). Bu tarz istifalarda işçi, kıdem tazminatını yasal olarak kuruşu kuruşuna alma hakkına sahiptir.
Manevi Tazminat Davası: İşçi, kişisel hakları ve ruh sağlığı saldırıya uğradığı için İş Mahkemesinde işveren aleyhine çok yüksek tutarlarda Manevi Tazminat Davası açabilir.
Dava Öncesi Arabuluculuk Şartı: Tüm işçilik alacaklarında olduğu gibi, mobbing nedeniyle kıdem tazminatı ve manevi tazminat talepli davalar açılmadan önce Zorunlu Arabuluculuk bürosuna başvuru yapılması yasal bir dava şartıdır.
Bankacılık sektörünün dijitalleşmesiyle birlikte kredi kartları, günlük finansal harcamaların ve ticari lojistik nakit akışının en vazgeçilmez aracı haline gelmiştir. Ancak her yıl ekstre dönemlerinde “Yıllık Üyelik Ücreti”, “Kart Aidatı” veya “Yıllık Hizmet Bedeli” adı altında yansıtılan yüksek meblağlar, tüketiciler ile bankalar arasında kronik bir uyuşmazlık kaynağı oluşturmaktadır. Birçok banka, müşteri hizmetleri kanalıyla yapılan sözlü itirazlarda “Yasal mevzuat gereği bu ücreti almak zorundayız” ya da “Sözleşmenizde bu madde var, iade edemeyiz” şeklinde hukuki dayanağı olmayan argümanlar sunarak tüketicileri vazgeçirmeye çalışmaktadır. Oysa 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve Yargıtay’ın yerleşik içtihatları, tüketicilere bu haksız kesintileri kuruşu kuruşuna geriye dönük olarak tahsil etme hakkı tanımaktadır.
Peki, kredi kartı aidatı iptali ve ödenen paraların geri alınması süreci 2026 yılı itibarıyla nasıl işler? Bankaların her müşteriye sunmakla yükümlü olduğu “Aidatsız Kart” zorunluluğu nedir? Adliyeye gidip dava açmadan, e-Devlet (TÜBİS) üzerinden kredi kartı aidatı iade başvurusu adım adım nasıl gerçekleştirilir? Tüketici Kanunu ve BDDK yönetmelikleri doğrultusunda, bankalara karşı finansal haklarınızı koruyacak yasal başvuru rehberini tüm detaylarıyla hazırladık.
Bankacılık Düzenleme ve Denetleme Kurulu (BDDK) tarafından yayımlanan Finansal Tüketicilerden Alınacak Ücretlere İlişkin Yönetmelik, bankalara kart aidatı alma yetkisi tanımış gibi görünse de bu yetkiyi çok katı bir şarta bağlamıştır.
Yönetmelik uyarınca bankaların uyması gereken emredici kural şudur:
Ücretsiz Kart Alternatifi: Bankalar, tüketicilere yıllık üyelik ücreti bulunmayan “Aidatsız Kredi Kartı” alternatifi sunmak zorundadır.
Aidatlı Kartı Aidatsıza Geçirme Hakkı: Bir banka, müşterisine aidatsız bir kredi kartı seçeneği sunmadan veya mevcut aidatlı kartını ücretsiz bir kartla değiştirme talebini yerine getirmeden doğrudan aidat tahakkuk ettirirse, kesilen bu ücret Tüketici Kanunu’na göre açıkça hukuka aykırı ve haksız şart kabul edilir.
Yargıtay 13. Hukuk Dairesi Emsal Kararı: Yargıtay yerleşik içtihatlarında, kredi kartı sözleşmelerindeki aidat maddelerinin matbu olarak hazırlandığı, tüketiciyle müzakere edilmediği ve tüketicinin aleyhine dengesizlik yarattığı için “Haksız Şart” olduğuna, bu nedenle geriye dönük 10 yıllık kart aidatlarının tüketicilere iade edilmesi gerektiğine hükmetmiştir.
Ekstrenize yansıtılan kart aidatını geri almak için bankanın müşteri hizmetleriyle tartışarak zaman kaybetmenize gerek yoktur. Banka iade talebinizi reddettiği an, e-Devlet kapısı üzerinden Ticaret Bakanlığı Tüketici Bilgi Sistemi (TÜBİS) mekanizmasını işleterek paranızı kesin olarak geri alabilirsiniz:
Şahsi e-Devlet şifreniz veya internet bankacılığı giriş yöntemi vasıtasıyla e-Devlet resmi portalına güvenli erişim sağlayın.
Arama çubuğuna “Tüketici Hakem Heyeti Başvurusu” yazarak ilgili hizmet sayfasına gidin. “Yeni Başvuru” butonuna tıklayarak şahsi iletişim ve adres bilgilerinizi onaylayın.
Şikayet edilen taraf kısmına kart aidatını kesen bankanın tam ticari unvanını yazın (Örn: X Bankası A.Ş.). Bankanın vergi veya MERSİS numarasını sistemdeki listeden otomatik olarak seçin.
Uyuşmazlık tutarı kısmına ekstrenizde kesilen kart aidatının net kuruşlu miktarını yazın. Şikayet dilekçesi kısmına kısa ve öz bir şekilde: “X Bankasına ait kredi kartımdan ekstrede haksız olarak kesilen … TL yıllık kart aidatının, 6502 sayılı Kanun uyarınca tarafıma iadesini talep ederim.” ibaresini ekleyin.
Bankanın mobil uygulamasından indirdiğiniz, aidat kesintisinin yer aldığı aylık hesap özetini (ekstreyi) PDF veya görsel formatında “Belge Yükle” kısmından sisteme ekleyin ve başvuruyu onaylayın.
TÜBİS üzerinden gönderdiğiniz başvuru, ikamet ettiğiniz ilçedeki Kaymakamlık bünyesinde bulunan Tüketici Hakem Heyeti’ne düşer. Heyet, bankadan savunma talep eder. Banka aidatsız kart sunulduğunu veya sözleşmenin tüketiciyle özel olarak müzakere edildiğini kanıtlayamazsa, Hakem Heyeti ortalama 2 ila 4 ay içinde tüketici lehine iade kararı verir.
Tüketici Hakem Heyeti kararları, İcra İflas Kanunu uyarınca mahkeme ilamı (kesin hüküm) niteliğindedir. Karar bankaya tebliğ edildiği andan itibaren banka parayı hesabınıza yatırmak zorundadır. Bankanın karara uymaması veya parayı yatırmayı geciktirmesi durumunda, elinizdeki Hakem Heyeti kararıyla birlikte icra dairesine başvurarak bankanın genel hesaplarına karşı doğrudan e-haciz işlemi başlatabilir ve paranızı yasal faiziyle tahsil edebilirsiniz.
 Güncel Mevzuat ve Yasa Değişiklikleri
2026 Yasal Kira Artış Oranı Hesaplama ve TBK Tahliye Şartları
 İdari Para Cezaları
Kabahatler Kanunu İdari Para Cezası 2026: Ödenmezse Ne Olur? Haciz Süreci
 Genel
Vergi Dairesi Ödeme Emri İtirazı 2026: 15 Günlük Mal Bildirimi ve Dava Süreci
 Vergi ve Finans Cezaları
Vergi Barışı ve Matrah Artırımı 2026: Vergi İncelemesinden Kurtulma Rehberi
 Güncel Mevzuat ve Yasa Değişiklikleri
Özel Sektör İş Sözleşmesi Feshi ve Kıdem Tazminatı Hakları 2026
 İdari Para Cezaları
Apartmanda Gürültü Yapma Cezası 2026: Komşu Gürültüsü Nereye Şikayet Edilir?
 Ceza Yememe Rehberi
Trafik Cezası Puanı Sıfırlama 2026: 100 Ceza Puanı Dolunca Ne Olur?