

Ekim dönemi KDV beyannamesini açtınız. Matrah sayfasındaki “Diğer İşlemler” tablosunda daha önce görmediğiniz bir satır var: 511 – Vergiye Tabi Olmayan İşlemler. Sonuç Hesapları sayfasına geçtiğinizde ise her ay doldurduğunuz kümülatif bedel kutusu ortada yok.
Peki KDV beyannamesinde değişiklik tam olarak ne getiriyor, beyanname verirken neye dikkat etmelisiniz? Gelir İdaresi Başkanlığı (GİB) 1 No.lu KDV beyannamesinde iki değişiklik yaptı ve Defter-Beyan Sistemi’ni buna uyarladı. Değişiklikler Ekim vergilendirme döneminden itibaren geçerli; yani şu günlerde verilecek beyanname ilk kez yeni haliyle hazırlanıyor. Aşağıda neyin değiştiğini, yeni satırın ne işe yaradığını ve beyanname geç kalırsa hangi cezanın gündeme geldiğini anlatıyoruz.
GİB’in duyurusuna göre 1 No.lu KDV beyannamesinde Ekim vergilendirme döneminden itibaren şu değişiklikler yapıldı:
Bu değişiklikler yeni bir vergi ya da yeni bir ceza getirmiyor. Değişen, mevcut kuralın beyannamede nasıl gösterileceği.
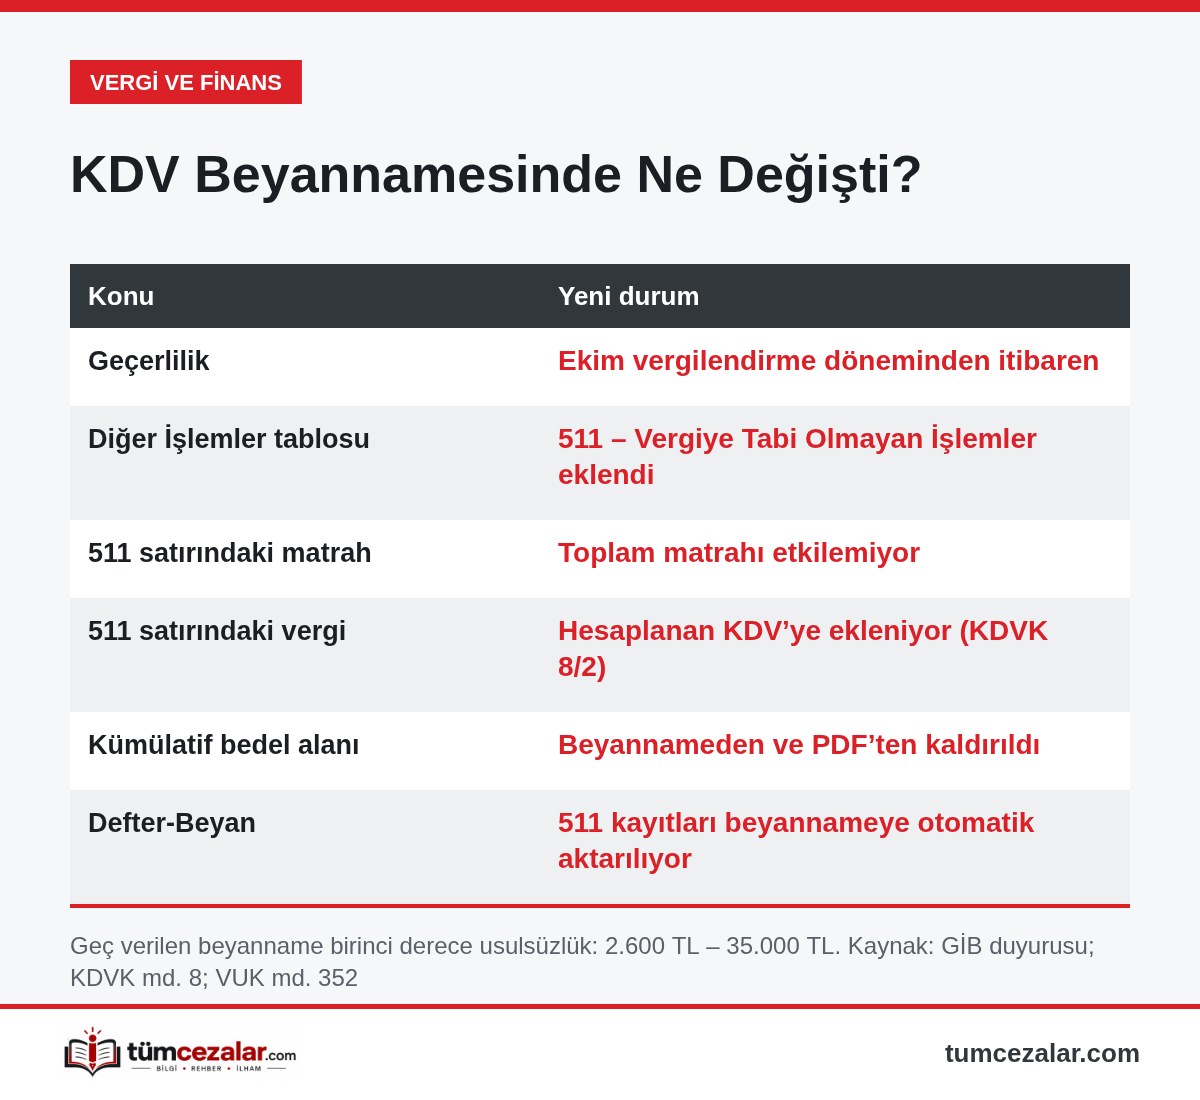
Satırın mantığı, KDV Kanunu’nun 8. maddesinin 2. fıkrasına dayanıyor. Bu hükme göre vergiye tabi bir işlem olmadığı halde ya da faturada KDV göstermeye hakkı bulunmadığı halde, düzenlediği fatura veya benzeri belgede KDV gösteren kişi bu vergiyi ödemekle yükümlü. Kanuna göre borçlu olduğundan daha yüksek KDV gösteren mükellef için de aynı kural geçerli.
Yeni satırın hesaplama biçimi bu kurala uyuyor:
Örnekle düşünelim: Vergiye tabi olmayan bir işlem için düzenlenen faturada yanlışlıkla 1.000 TL KDV gösterildi. Bu 1.000 TL, işlem vergi dışı olsa bile faturayı düzenleyen tarafından beyan edilip ödenir. Yeni satır, bu tutarın vergi matrahını şişirmeden beyannameye girmesini sağlıyor.
GİB duyurusu bu satıra girecek işlemleri tek tek saymıyor. Bir işlemin bu satırda mı yoksa başka bir kodla mı gösterileceği somut olaya göre değerlendirilir; tereddüt varsa mali müşavirinize ya da vergi dairesine danışmanız iyi olur. Kanun, bu şekilde fazla veya yersiz ödenen verginin, işlemle ilgili beyanların düzeltilmesi ve fazla hesaplanan verginin satıcı tarafından alıcıya geri verilmesi şartıyla işlemi yapan mükellefe iade edilebileceğini de düzenliyor.
Eski beyannamede yılın başından itibaren yapılan teslim ve hizmetlerin toplam bedeli, “Diğer Bilgiler” bölümünde kümülatif olarak ayrıca gösteriliyordu. Bu alan artık beyannamede ve beyanname çıktısında yer almıyor.
Defter-Beyan Sistemi, işletme hesabı esasına göre defter tutan esnafın ve serbest meslek erbabının kayıtlarını tuttuğu sistem. Bu sistemi kullanıyorsanız değişiklik sizi doğrudan ilgilendiriyor:
Otomatik aktarım elle giriş hatalarını azaltıyor; ama kaydı yanlış alt türle girerseniz hata da beyannameye aynen taşınır. Beyannameyi onaylamadan önce tabloyu kontrol etmek bu yüzden önemli.
Ayrı bir GİB duyurusuna göre İstanbul ilinde, Ekim vergilendirme döneminden (1 Kasım’dan) itibaren KDV1, KDV2, KDV2B, KDV4 ve KDV9015 beyannameleri yeni e-Beyan sisteminden alınmaya başlandı.
Uygulamada aylık KDV beyannamesi, vergilendirme dönemini izleyen ayın 28’i akşamına kadar verilip aynı sürede ödeniyor. Son gün hafta sonu ya da resmî tatile denk gelirse süre ilk iş gününe kayabiliyor; Ekim dönemi için kesin son günü GİB vergi takviminden kontrol etmeniz önerilir.
Vergi Usul Kanunu’nun 352. maddesine göre beyannamenin süresinde verilmemesi birinci derece usulsüzlük. Bu yıl uygulanan tutarlar (588 Sıra No.lu VUK Genel Tebliği):
Usulsüzlük re’sen takdiri gerektirirse ceza iki kat uygulanır. Vergi geç ödenirse 6183 sayılı Kanun’un 51. maddesine göre gecikme zammı işler; vergi eksik ya da hiç beyan edilmezse VUK 344’e göre vergi ziyaı cezası da gündeme gelebilir. Ayrıntıları beyanname vermeme cezası yazımızda anlattık.
İki önemli kolaylık var:
Vergi borçları ve cezalarını tek yerden görün: Vergi Cezaları ve Borçları Rehberi’ne göz atın.
GİB duyurusuna göre Ekim vergilendirme döneminden itibaren geçerli. Kasım ayında verilen Ekim dönemi beyannamesi yeni haliyle hazırlanıyor.
511, “Vergiye Tabi Olmayan İşlemler” işlem türü. Bu satırdaki matrah toplam matrahı etkilemiyor; vergi alanındaki tutar ise hesaplanan KDV’ye ekleniyor. KDV Kanunu 8/2’ye göre vergiye tabi olmayan işlemde faturada gösterilen KDV ödenmek zorunda.
Evet. “Teslim ve Hizmetlerin Karşılığını Teşkil Eden Bedel (Kümülatif)” alanı beyannameden ve beyanname PDF’inden çıkarıldı; Ekim döneminden itibaren doldurulmuyor.
Beyannamenin süresinde verilmemesi VUK 352’ye göre birinci derece usulsüzlük. Bu yıl tutar mükellef grubuna göre 2.600 TL ile 35.000 TL arasında. Ceza ihbarnamesinden sonra 30 gün içinde başvurursanız yarısı indirilebilir.
Ekim döneminden önceki dönemlere ait ilk kez verilecek beyannameler ile düzeltme beyannameleri e-Beyanname (BDP) sisteminden verilmeye devam ediyor.
Bu içerik Gelir İdaresi Başkanlığı’nın KDV beyannamesi ve e-Beyan duyuruları, 3065 sayılı Katma Değer Vergisi Kanunu (md. 8) ile 213 sayılı Vergi Usul Kanunu (md. 352, 371, 376) ve 588 Sıra No.lu VUK Genel Tebliği hükümlerine dayanır ve genel bilgilendirme amacıyla hazırlanmıştır. Somut durumunuz için mali müşavirinize danışmanız önerilir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Burada anlatılanlar genel bilgi niteliğindedir ve hukuki görüş yerine geçmez. Ceza tutarları ve süreler yıl içinde değişebilir; somut durumunuz için bir avukata başvurun.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı






 VERGI VE FINANS CEZALARI