

Beyanname son günü geçti. Ya unutuldu, ya mali müşavirle iletişim koptu, ya da “bu ay işlem yok, vermesem de olur” diye düşünüldü. Geç verilen ya da hiç verilmeyen beyannamenin cezası çoğu kişinin sandığı gibi tek bir rakam değil. Tutar; mükellefin hangi grupta olduğuna, ortada ödenmemiş bir vergi bulunup bulunmadığına ve beyannamenin kendiliğinden mi yoksa idare fark ettikten sonra mı verildiğine göre değişiyor.
Vergi Usul Kanununun 352. maddesi, vergi ve harç beyannamelerinin süresinde verilmemesini birinci derece usulsüzlük sayar. Eskiden süresinden sonraki ilk birkaç gün içinde verilen beyannameler için daha hafif bir derece uygulanıyordu; bu ayrım kaldırıldı. Bugün süreyi bir gün geçirmekle bir ay geçirmek arasında usulsüzlük derecesi bakımından fark yoktur.
Beyanname hiç verilmez ve vergi idaresi matrahı re’sen takdir etmek zorunda kalırsa, aynı madde gereği usulsüzlük cezası iki kat olarak kesilir.
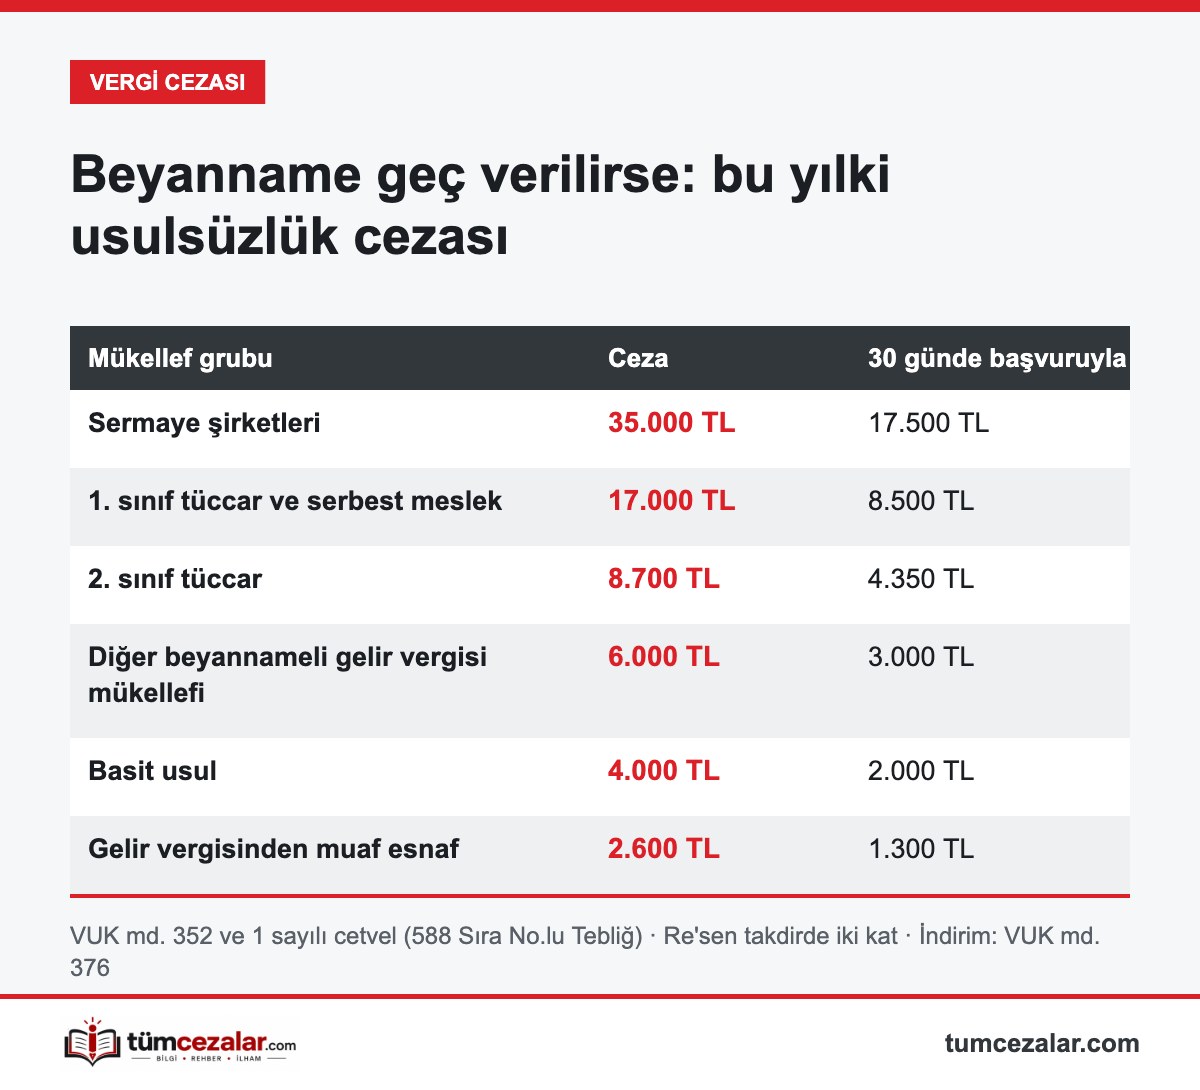
Ceza tutarı, VUK’a bağlı 1 sayılı cetvelde mükellef grubuna göre belirlenir. Bu yıl uygulanan tutarlar, Gelir İdaresi Başkanlığının 588 Sıra No.lu VUK Genel Tebliğiyle güncellendi:
Bu ceza, geç verilen her beyanname için ayrı ayrı gündeme gelir. Örneğin hem KDV hem muhtasar beyannamesini kaçıran bir mükellef, iki ayrı usulsüzlük cezasıyla karşılaşabilir.
Beyanname geç verildiği için vergi de zamanında tahakkuk etmemişse, ortada bir vergi ziyaı (vergi kaybı) vardır. VUK 344’e göre vergi ziyaı cezası, kaybettirilen verginin bir katıdır.
Ancak burada önemli bir indirim var: Vergi incelemesine başlanmadan veya takdir komisyonuna sevk edilmeden önce kendiliğinden verilen gecikmiş beyannamelerde bu ceza yüzde elli oranında uygulanır (VUK 344/3).
Aynı fiil hem usulsüzlük hem vergi ziyaı cezasını gerektiriyorsa, VUK 336 uyarınca ikisi birden kesilmez; tutar olarak ağır olan kesilir. Yani küçük bir vergi farkında usulsüzlük cezası, büyük bir vergi farkında vergi ziyaı cezası öne çıkar.
VUK 371’deki pişmanlık hükmü, şartları yerine getiren mükellef hakkında vergi ziyaı cezası kesilmemesini sağlar. Şartlar özetle şunlar:
Madde yalnızca vergi ziyaı cezasından söz eder. Bu yüzden pişmanlıkla verilen gecikmiş beyannameler için birinci derece usulsüzlük cezası uygulamada ayrıca kesilir. Pişmanlık, cezayı tamamen ortadan kaldırmaz; büyük olan kalemi ortadan kaldırır.
Kanuni süresi geçtiği hâlde verilmeyen beyanname, VUK 30’a göre re’sen vergi tarhı sebebidir. Bu durumda matrah takdir komisyonunca belirlenir, usulsüzlük cezası iki kat uygulanır ve vergi ziyaı cezasındaki yüzde elli indirimi de kaybedilir. İnceleme veya takdir sürecine geçmeden önce beyannameyi kendiliğinden vermek, bu yüzden en ucuz yoldur.
İdare çoğu zaman önce bir yazıyla bilgi ister. Bu yazının ne anlama geldiğini izaha davet yazısı yazımızda, inceleme sürecini ise vergi incelemesine alındım, ne olacak yazımızda anlattık.
VUK 376’ya göre ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde vergi dairesine başvurup cezayı vadesinde ödeyeceğinizi bildirirseniz, usulsüzlük ve vergi ziyaı cezasının yarısı indirilir. Örneğin 17.000 TL’lik usulsüzlük cezası bu şekilde 8.500 TL’ye düşer. İndirimden yararlanıp sonra ödememek ya da dava açmak, indirimi kaybettirir.
Bu yıl kalan beyan tarihlerini kaçırmamak için kasımda kaçırılmaması gereken tarihler listemize de göz atabilirsiniz.
Vergi cezaları ve borçları tek sayfada: Vergi ziyaı, gecikme zammı, e-haciz ve itiraz yolları için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Beyannamenin süresinde verilmemesi birinci derece usulsüzlüktür. Bu yıl ceza sermaye şirketlerinde 35.000 TL, birinci sınıf tüccar ve serbest meslek erbabında 17.000 TL, ikinci sınıf tüccarlarda 8.700 TL, basit usulde 4.000 TL’dir. Re’sen takdir gerekirse ceza iki kat uygulanır.
Evet. Süresinden sonra kısa süre içinde verilen beyannameler için eskiden uygulanan daha hafif derece kaldırıldı. Bir gün gecikme de birinci derece usulsüzlük sayılır.
Evet. Vergi ziyaı olmasa bile beyannamenin süresinde verilmemesi başlı başına usulsüzlük cezası gerektirir.
Pişmanlık şartları yerine getirilirse vergi ziyaı cezası kesilmez, ancak gecikme nedeniyle usulsüzlük cezası uygulamada ayrıca kesilir. Ödenecek vergiye pişmanlık zammı eklenir.
Ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde vergi dairesine başvurup vadesinde ödeyeceğinizi bildirirseniz cezanın yarısı indirilir (VUK 376).
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; güncel mevzuat esas alınmıştır. Kişisel durumunuz için bir hukukçuya danışmanız en doğruşudur.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





