

Dijital Vergi Dairesine girdiniz ya da elinize bir ceza ihbarnamesi geldi. Borç satırında “3073” ya da “3074” yazıyor, karşısında bir tutar var. Bu kodlar ne demek, hangi hatanın cezası ve tutarın tamamını mı ödemeniz gerekiyor?
Kısa cevap: 3073 usulsüzlük cezası, 3074 özel usulsüzlük cezasıdır. İkisi de vergi kanunlarındaki şekil ve belge kurallarına uyulmamasının cezasıdır. Çoğu durumda süresinde başvurursanız yarısını ödemeniz yeterli olur.
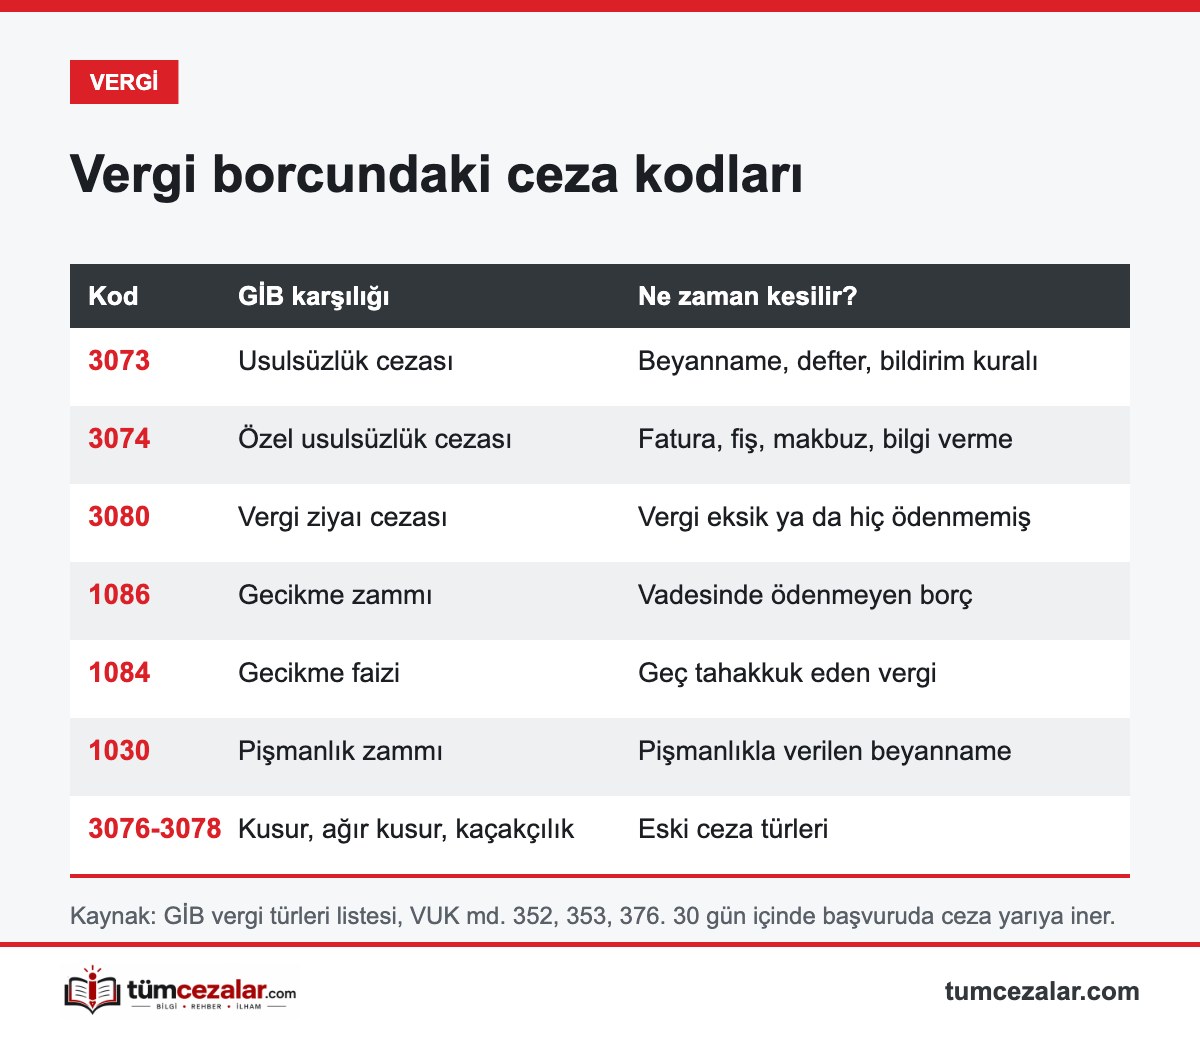
Gelir İdaresi Başkanlığının (GİB) vergi türleri listesinde bu kodlar şöyle tanımlanır:
Bu cezalar vergi kaybı olmasa bile kesilir. Yani devlet bir kuruş vergi kaybetmemiş olsa da beyannameyi geç vermek ya da fatura düzenlememek tek başına cezayı gerektirir.
VUK 352, usulsüzlükleri iki dereceye ayırır. En sık karşılaşılan birinci derece usulsüzlükler:
İkinci derece usulsüzlüklere ise bildirimlerin zamanında yapılmaması ya da beyanname ve belgelerin kanuni şekline uyulmaması gibi daha hafif aykırılıklar girer. Tutarlar, kanuna bağlı cetvelde mükellefin sınıfına göre ayrı ayrı belirlenir ve her yıl güncellenir. Beyannameyi geç verenler için tutarları beyanname vermeme cezası yazımızda grup grup anlattık.
Özel usulsüzlük, belge düzenine aykırılıkların cezasıdır. VUK 353’e göre en yaygın örnekler:
Bilgi isteme yazısına süresinde cevap vermemek de ayrı bir özel usulsüzlük cezası gerektirir. Fiş almayan müşteriye de belge başına ceza kesilebildiğini fiş almama cezası yazımızda anlattık.
Aynı fiil hem vergi ziyaına hem usulsüzlüğe yol açtıysa, VUK 336’ya göre bu cezalardan yalnızca tutar olarak en ağırı kesilir.
Evet. VUK 376’ya göre ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde vergi dairesine başvurup cezanın kalan yarısını vadesinde ödeyeceğinizi bildirirseniz, usulsüzlük ve özel usulsüzlük cezasının yarısı indirilir. Kanun bu indirimin, vergi aslı olmadan kesilen usulsüzlük cezalarına da uygulandığını açıkça söyler.
İki şartı kaçırmamak gerekir:
Belirli bir tutarı aşan usulsüzlük ve özel usulsüzlük cezaları için ayrıca uzlaşma talep edilebilir. Uzlaşma talebi de ihbarnamenin tebliğinden itibaren 30 gün içinde yapılır.
İndirim ya da uzlaşma yoluna gitmezseniz cezaya karşı vergi mahkemesinde dava açabilirsiniz. Dava açılmazsa ceza, dava açma süresinin bittiği tarihten itibaren bir ay içinde ödenir (VUK 368). Süresinde ödenmeyen cezaya gecikme zammı işler; borç ekranındaki 1086 satırı budur.
Vergi dairesinin hangi denetimle bu cezaya ulaştığını merak ediyorsanız vergi denetimi yazımıza, borç ekranındaki trafik ve MTV kodları için 9085 trafik cezası yazımıza bakabilirsiniz.
Vergi borçları ve cezalar tek sayfada: Gecikme zammı, yapılandırma ve haciz süreçleri için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
3073, GİB sisteminde “Usulsüzlük Cezası” kodudur. Beyannamenin geç verilmesi, defter tutulmaması ya da işe başlamanın zamanında bildirilmemesi gibi VUK 352’deki aykırılıklar için kesilir.
3074, “Özel Usulsüzlük Cezası” kodudur. Fatura, fiş, serbest meslek makbuzu gibi belgelerin düzenlenmemesi ya da alınmaması ve bilgi verme yükümlülüğüne uyulmaması gibi durumlarda kesilir.
Evet. İhbarnamenin tebliğinden itibaren 30 gün içinde vergi dairesine başvurup ödeyeceğinizi bildirirseniz cezanın yarısı indirilir. Süresinde ödemez ya da dava açarsanız indirim uygulanmaz.
3080, vergi ziyaı cezasıdır. Usulsüzlük cezasından farkı, verginin eksik ödenmiş ya da hiç ödenmemiş olmasıdır.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





