
Eşten Habersiz Kredi Çekmek Boşanma Sebebi mi? Yargıtay Kararı, Tazminat ve Borcu Kim Öder

Eşten Habersiz Kredi Çekmek Boşanma Sebebi mi? Yargıtay Kararı, Tazminat ve Borcu Kim Öder

13 Kasım 2026 12:27
Eşten Habersiz Kredi Çekmek Boşanma Sebebi mi? Yargıtay Kararı, Tazminat ve Borcu Kim Öder
0

BEĞENDİM

Kapıya bir banka ihtarnamesi geliyor. Zarfın üzerinde eşinizin adı var, içinde hiç duymadığınız bir kredinin gecikmiş taksitleri. Aklınıza ilk gelen soru şu oluyor: “Benden habersiz bu borç nasıl alındı ve şimdi ne olacak?”

Peki eşten habersiz kredi çekmek boşanma sebebi mi? Kısa cevap: Kendi başına otomatik bir boşanma sebebi değil, ama evlilikteki güveni sarsıyorsa Yargıtay bunu “güven sarsıcı davranış” sayıp kusur olarak yüklüyor. Son günlerde “emsal karar” diye yeniden gündeme gelen kararın ne dediğini, hangi durumda kusur sayılmadığını ve borcu kimin ödeyeceğini aşağıda anlattık.

Eşten izin almadan kredi çekmek yasak mı?

Hayır. Türk Medeni Kanunu’nun 193. maddesine göre, kanunda aksine hüküm yoksa eşlerden her biri diğeriyle ve üçüncü kişilerle her türlü hukuki işlemi yapabilir. Bankadan kendi adına tüketici kredisi ya da kredi kartı almak için eşin imzası kanunen aranmıyor.

Kanunun eş rızası aradığı birkaç istisna var:

  • Kefil olmak: Türk Borçlar Kanunu’nun 584. maddesine göre evli kişi, ancak eşinin yazılı rızasıyla kefil olabilir. Rıza en geç sözleşme anında verilmeli. Esnaf, şirket ortağı gibi bazı mesleki kefaletlerde bu şart aranmıyor.
  • Aile konutu: TMK 194’e göre eşlerden biri, diğerinin açık rızası olmadan aile konutunu devredemez, kirasını feshedemez, üzerindeki hakları sınırlayamaz. Uygulamada konutun krediye teminat olarak ipotek edilmesi de bu kapsamda değerlendiriliyor.

Yani habersiz kredi çoğu durumda hukuken geçerli bir işlem. Tartışma, bu davranışın evlilik açısından ne anlama geldiğinde başlıyor.

Yargıtay kararı ne diyor?

Basına “emsal karar” diye yansıyan karar, Yargıtay 2. Hukuk Dairesinin 25 Nisan 2018 tarihli, 2016/16861 esas ve 2018/5575 karar sayılı kararı. Yani yeni bir karar değil; ama ortaya koyduğu ölçü bugün de geçerli.

Dosyada aile mahkemesi, eşine haber vermeden bankadan kredi çeken kocayı kusurlu bularak tarafları boşamış, kadın lehine nafaka ve manevi tazminata hükmetmişti. Yargıtay kararın şu yönlerine dikkat çekti:

  • Erkeğin eşinden habersiz kredi çekmek suretiyle güven sarsıcı davranışta bulunduğu kabul edildi ve bu kusur boşanma kararının dayanağı olarak onandı.
  • Kadının ileri sürdüğü hakaret ve aşağılama iddiaları, tanıkların duyuma dayalı anlatımları nedeniyle kusur sayılmadı.
  • Erkeğe yüklenen diğer bazı davranışlar, evlilik birliği devam ettiği için “affedilmiş ya da en azından hoş görülmüş” kabul edildi.
  • Manevi tazminat bozuldu: Habersiz kredi kusur sayılsa da kadının kişilik haklarına saldırı niteliğinde bir davranış ispatlanamadığı için manevi tazminat şartlarının oluşmadığı belirtildi.

Haberlerde “eşinden gizli kredi çeken yandı” diye özetlenen kararın, aslında tazminat kısmında kredi çeken eşin lehine bozma içerdiğini de bilmek gerekiyor.
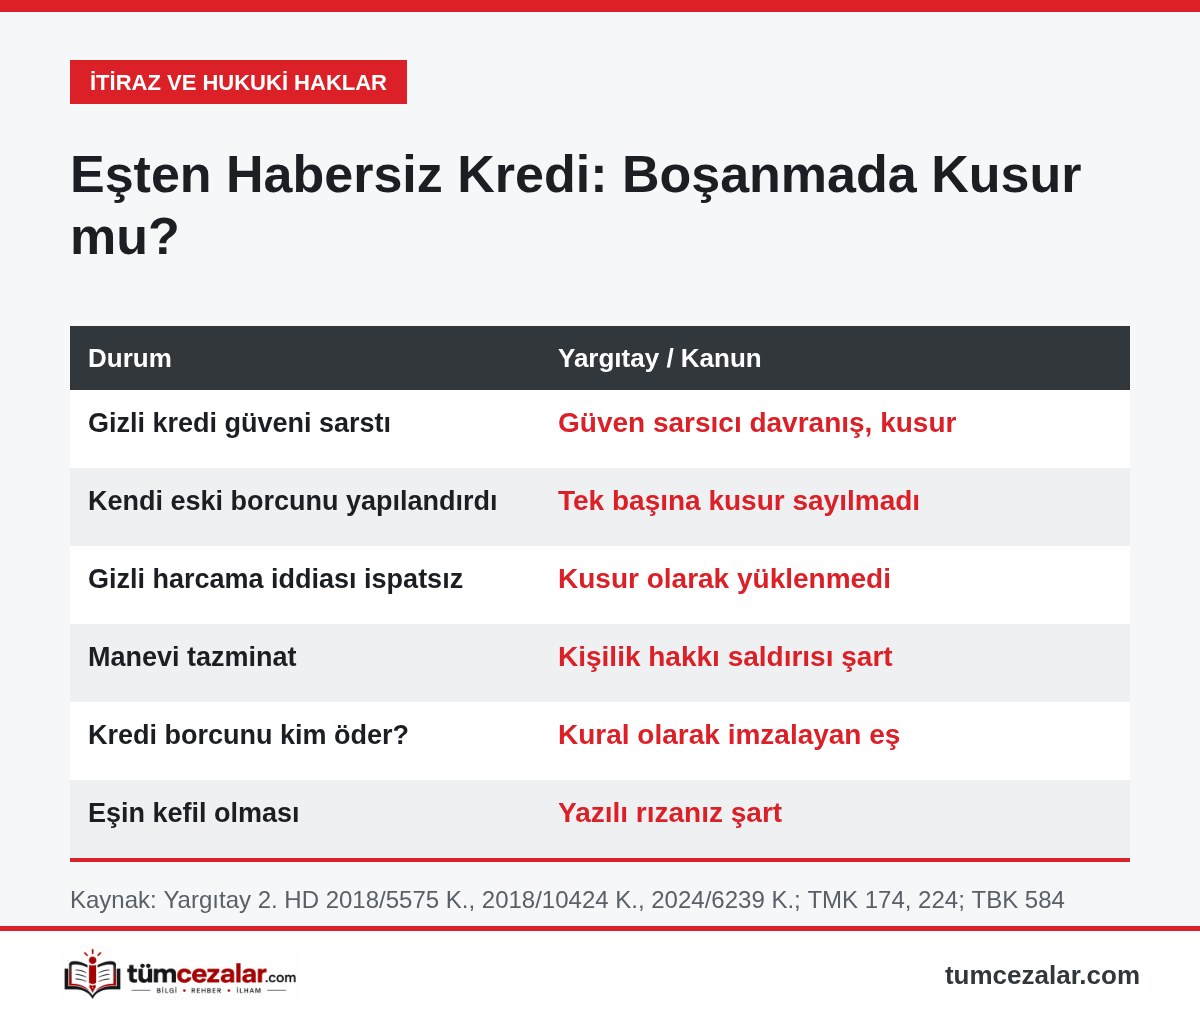
Eşten habersiz kredinin boşanmada kusur sayıldığı ve sayılmadığı durumlar tablosu

Her habersiz kredi kusur sayılır mı?

Hayır. Yargıtay’ın başka kararları, sonucun somut olaya göre değiştiğini gösteriyor:

  • Kendi eski borcunu yapılandırmak: Yargıtay 2. Hukuk Dairesinin 23 Eylül 2024 tarihli kararında (2023/9843 E., 2024/6239 K.) ilk derece mahkemesi kadına “kocasından habersiz kredi yapılandırması yaptığı” kusurunu yüklemişti. Yargıtay, borçların kadının ödenmemiş telefon faturaları ve evlilikten önce çekilip ailesi tarafından ödenen bir krediyle ilgili olduğunu belirterek sırf bu yapılandırma nedeniyle kusur yüklenmesini doğru bulmadı.
  • İspatlanamayan iddia: 2 Ekim 2018 tarihli kararda (2016/24231 E., 2018/10424 K.) kadına yüklenen “eşinden habersiz kredi kartını kullanıp harcamalar yaptığı” iddiası, delil durumuna göre ispatlanamadığı için kusur olarak hükme esas alınmadı.

Basına yansıyan avukat değerlendirmelerine göre mahkemeler, kredinin ne için kullanıldığına ve ailenin mali durumunu ne ölçüde sarstığına da bakıyor. Kumar, eşten gizlenen bir ilişki ya da kişisel lüks harcama için alınan ve aileyi icra takibiyle karşı karşıya bırakan bir borç, ağır kusur olarak değerlendirilebilir. Evin kirası, sağlık ya da çocukların okul masrafı için alınan küçük bir kredi ise genellikle aynı ağırlıkta görülmeyebilir. Hangi davranışın ne ölçüde kusur sayılacağı somut olaya göre değerlendirilir.

Boşanma davasında hangi madde uygulanır?

Habersiz kredi, kanunda ayrıca sayılmış özel bir boşanma sebebi değil. Bu tür davalar genellikle TMK 166/1’deki genel sebebe, yani evlilik birliğinin temelinden sarsılmasına dayanıyor. Kanun, eşlere birbirine sadık kalma ve yardımcı olma yükümlülüğü (TMK 185) ve birliğin giderlerine güçleri oranında katılma yükümlülüğü (TMK 186) yüklüyor; birliği eşlerin beraberce yöneteceğini söylüyor. Gizli borçlanma bu yükümlülüklerle birlikte değerlendiriliyor.

Kusur, boşanmanın mali sonuçlarını da etkiliyor:

  • Maddi tazminat (TMK 174/1): Kusursuz ya da daha az kusurlu eş, mevcut veya beklenen menfaatleri zedelendiyse isteyebilir.
  • Manevi tazminat (TMK 174/2): Boşanmaya yol açan olaylar yüzünden kişilik hakkı saldırıya uğrayan eş isteyebilir. 2018 kararında görüldüğü gibi yalnızca kusurun varlığı yetmiyor.
  • Yoksulluk nafakası (TMK 175): Boşanma yüzünden yoksulluğa düşecek eş, kusuru daha ağır olmamak şartıyla isteyebilir.

Kredi borcunu kim öder?

Kural olarak krediyi imzalayan eş öder. TMK 224’e göre eşlerden her biri kendi borçlarından bütün malvarlığıyla sorumludur. Kredi sözleşmesinde kefil ya da ortak borçlu olarak imzanız yoksa, banka kural olarak sizin maaşınıza veya hesabınıza gidemez.

İki noktaya dikkat:

  • TMK 188 ve 189’a göre eşlerden her biri, ailenin sürekli ihtiyaçları için birliği temsil eder ve bu işlemlerden eşler müteselsilen sorumlu olur. Bir harcamanın bu kapsamda sayılıp sayılmayacağı somut olaya göre değerlendirilir.
  • Mal paylaşımında (edinilmiş mallara katılma rejimi) her eşin “artık değeri”, edinilmiş mallarından bu mallara ilişkin borçlar düşülerek hesaplanır (TMK 231). Hangi mal kesimine ait olduğu anlaşılamayan borç edinilmiş mallara ilişkin sayılır (TMK 230). Diğer eşin katılma alacağını azaltmak kastıyla yapılan devirler ise hesaba geri eklenir (TMK 229). Bu nedenle kredinin parasının nereye gittiği, paylaşımda da önem taşıyabilir.

Eşiniz habersiz kredi çektiyse ne yapmalısınız?

  1. Belgeleri saklayın. Banka ihtarnamesi, icra tebligatı, hesap ekstresi, kredi ödeme planı ve konuya ilişkin yazışmaları muhafaza edin.
  2. Delili hukuka uygun yolla toplayın. Yargıtay 2. Hukuk Dairesi 18 Eylül 2025 tarihli kararında (2025/5186 E., 2025/7559 K.) ortam dinlemesi niteliğindeki gizli ses kaydını hukuka aykırı delil saydı ve hükme esas almadı. Eşin telefonunu ya da hesabını izinsiz karıştırmak ayrıca suç oluşturabilir.
  3. Banka kayıtlarını mahkemeden isteyin. Dava sırasında kredinin tarihi, tutarı ve kullanımına ilişkin bilgilerin bankadan getirtilmesini mahkemeden talep edebilirsiniz.
  4. Tutumunuza dikkat edin. Durumu öğrendikten sonra uzun süre hiçbir şey olmamış gibi ortak hayatı sürdürmek, mahkemede bu davranışın affedildiği ya da hoş görüldüğü şeklinde değerlendirilebilir.
  5. Kefil imzası attırılmak istenirse yazılı rıza vermeden önce düşünün. Eşinizin başkasına kefil olması sizin yazılı rızanıza bağlı (TBK 584).
  6. Hukuki destek alın. Maddi durumunuz uygun değilse barodan adli yardımla ücretsiz avukat talep edebilirsiniz.

Kararlara itiraz süreleri ve merciler tek yerde: İtiraz Süreleri Rehberi‘ne göz atın.

Sık Sorulan Sorular

Eşimden habersiz kredi çekebilir miyim?

Evet. TMK 193’e göre her eş kendi adına hukuki işlem yapabilir; bankanın tüketici kredisi için eş imzası istemesi kanuni bir şart değil. Ancak kefil olmak için eşin yazılı rızası gerekir (TBK 584).

Eşimin kredi borcundan ben sorumlu olur muyum?

Sözleşmede kefil ya da ortak borçlu olarak imzanız yoksa kural olarak hayır; her eş kendi borcundan sorumludur (TMK 224). Ailenin sürekli ihtiyaçları için yapılan işlemlerde müteselsil sorumluluk (TMK 189) gündeme gelebilir.

Habersiz kredi yüzünden tazminat alabilir miyim?

Maddi tazminat için daha az kusurlu olmanız ve menfaatinizin zedelenmesi gerekir. Manevi tazminat için ise kişilik hakkınıza saldırı niteliğinde bir davranış ispatlanmalı; Yargıtay 2018 kararında yalnızca habersiz krediyi bunun için yeterli görmedi.

Krediyi ev ihtiyacı için çektiyse yine kusur sayılır mı?

Sayılmayabilir. Yargıtay, eşin kendi eski borçlarını yapılandırmasını tek başına kusur saymadı. Kredinin amacı, tutarı ve ailenin mali durumuna etkisi birlikte değerlendirilir.

Habersiz kredi için boşanma davası nereye açılır?

Boşanma davaları aile mahkemesinde görülür; aile mahkemesi olmayan yerlerde bu davalara asliye hukuk mahkemesi bakar.

Kısaca

  • Eşten habersiz kredi çekmek yasak değil; kefalet ve aile konutu işlemleri hariç eş rızası aranmıyor.
  • Yargıtay, güveni sarsan habersiz krediyi “güven sarsıcı davranış” sayıp kusur olarak yükleyebiliyor.
  • Gündemdeki “emsal karar” 25 Nisan 2018 tarihli; aynı kararda manevi tazminat bozuldu.
  • Kendi eski borcunu yapılandırmak ya da ispatlanamayan iddia kusur sayılmadı.
  • Kredi borcunu kural olarak imzalayan eş öder (TMK 224).
  • Delilin hukuka uygun yolla toplanması gerekiyor.

Bu içerik 4721 sayılı Türk Medeni Kanunu, 6098 sayılı Türk Borçlar Kanunu ve Yargıtay 2. Hukuk Dairesi kararlarına dayanır ve genel bilgilendirme amacıyla hazırlanmıştır. Somut durumunuz için bir avukata danışmanız önerilir.

İlgili Yazılar

Kaynaklar

  • 4721 sayılı Türk Medeni Kanunu (md. 166, 174, 175, 185, 186, 188, 189, 193, 194, 224, 229, 230, 231): mevzuat.gov.tr
  • 6098 sayılı Türk Borçlar Kanunu (md. 584): mevzuat.gov.tr
  • Yargıtay 2. Hukuk Dairesi, 2016/16861 E., 2018/5575 K., 2016/24231 E., 2018/10424 K., 2023/9843 E., 2024/6239 K. ve 2025/5186 E., 2025/7559 K. sayılı kararlar: Yargıtay Karar Arama

Son güncelleme: · Yazar: Ahmet Rıfat Albuz

Burada anlatılanlar genel bilgi niteliğindedir ve hukuki görüş yerine geçmez. Ceza tutarları ve süreler yıl içinde değişebilir; somut durumunuz için bir avukata başvurun.

Bu yazı yorumlara kapatılmıştır.