

Her yıl aralık ayında kamuoyunun “vergi yüzsüzleri listesi” diye bildiği tablo bu yıl da açıklanacak. Hazine ve Maliye Bakanlığı, listenin kapsamını, tutar sınırını ve takvimini belirleyen tebliği 10 Kasım tarihli Resmî Gazete’de yayımladı.
Tebliğin kendisi isim içermiyor; yalnızca kimlerin listeye gireceğini ve listenin ne zaman, nerede yayımlanacağını belirliyor. Vergi borcu olan biriyseniz bilmeniz gereken en önemli tarih ise 20 Kasım.
Vergi Usul Kanunu Genel Tebliği (Sıra No: 597) iki aşamalı bir açıklama öngörüyor:
Tarihler, başlangıç ve bitiş günleri dahil.
Açıklama kapsamına, her bir vergi dairesine 5.000.000 TL ve daha fazla borcu olan ya da bu tutar ve üzerinde kesinleşen vergi ve cezası bulunan mükellefler alınıyor.
Sınırın “her bir vergi dairesi” bazında konması önemli: Borcu birkaç vergi dairesine dağılmış bir mükellefte toplam borç değil, her dairedeki borç ayrı ayrı değerlendiriliyor.
Hesaplamada iki ayrı tarih aralığı dikkate alınıyor:
Tebliğe göre ödenmemiş borçlarda esas alınan tarih 20 Kasım. Bu tarihe kadar borcu ödeyip ilgili vergi dairesindeki borç tutarını 5 milyon TL’nin altına indiren mükellefin, ödenmemiş borçlar listesinin ölçütünün dışında kalması gerekiyor.
Kesinleşen tarhiyatlar listesi ise farklı işliyor; burada belirleyici olan, tarhiyatın belirtilen dönemde kesinleşmiş olması. Hangi listede yer alabileceğinizi ve ödemenin etkisini vergi dairenize ya da mali müşavirinize danışarak netleştirmeniz en doğrusu.
Tebliğ bazı alacakları açıklama kapsamının dışında tutuyor:
Yani geçmişteki yapılandırma kanunlarından birine başvurmuş ve taksitlerini ödemeye devam eden mükellef, bu yapılandırma kapsamındaki borcu nedeniyle listeye girmiyor.
Listede yer alan bir alacak, 6183 sayılı Kanun’da tanımlanan şekilde “tahsil edilemeyen” ya da “tahsil edilemeyeceği anlaşılan” alacaklardansa, açıklama sütununa “Alacağın tahsil kabiliyeti bulunmamaktadır.” ifadesi yazılacak. Bu not, faaliyetini bırakmış ve malvarlığından tahsilat yapılamayan mükellefleri, faal borçlulardan ayırt etmeye yarıyor.
Aynı 5 milyon TL sınırıyla geçen yıl yapılan açıklamada, basına yansıyan Gelir İdaresi verilerine göre borçlular listesinde 56 bini aşkın mükellef yer almış, toplam ödenmemiş vergi ve ceza 1,5 trilyon TL’yi geçmişti. Bu tutarın büyük kısmı faaliyetini terk etmiş mükelleflere aitti. Bu yılın rakamları, liste yayımlandığında belli olacak.
Vergi bilgileri kural olarak gizli. Bu açıklama, Vergi Usul Kanunu’nun 5. maddesinin dördüncü fıkrasının Bakanlığa tanıdığı istisnai yetkiye dayanıyor: Kesinleşen vergi ve cezalar ile vadesi geçtiği hâlde ödenmemiş vergi ve ceza miktarları Bakanlıkça açıklanabiliyor. Listeye girmek ayrı bir ceza değil; ama borç için yürüyen tahsil süreci, ödeme emri ve haciz gibi adımlar bundan bağımsız olarak devam ediyor.
Vergi borçları ve cezalarını tek yerden görün: Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
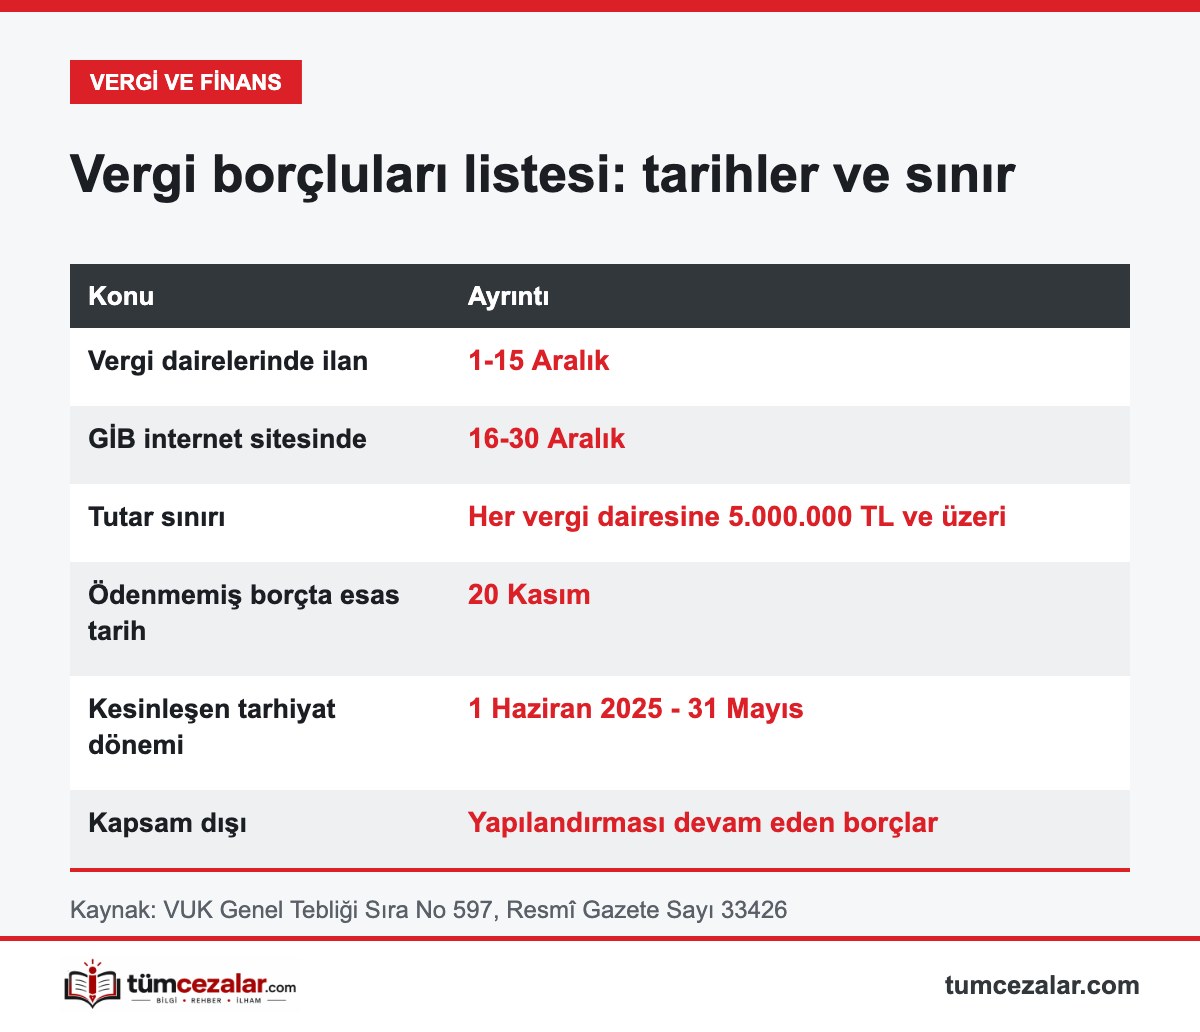
1-15 Aralık arasında vergi dairelerinde, 16-30 Aralık arasında Gelir İdaresi Başkanlığının internet sitesinde.
Her bir vergi dairesine 5.000.000 TL ve üzeri borç ya da bu tutarda kesinleşmiş vergi ve ceza.
Ödenmemiş borçlarda esas tarih 20 Kasım. Bu tarihe kadar ödeme yapıp vergi dairesindeki borcunu sınırın altına indiren mükellef bu ölçütün dışında kalır. Kesinleşen tarhiyatlar listesi ayrı değerlendiriliyor.
6736, 7020, 7143, 7256, 7326 ve 7440 sayılı kanunlarla yapılandırılan ve yapılandırması devam eden alacaklar listeye alınmıyor.
Tebliğ isim içermiyor; açıklamanın biçimi daha önce yayımlanan 293 sıra numaralı Tebliğdeki esaslara göre yapılıyor.
Bu içerik 10 Kasım tarihli ve 33426 sayılı Resmî Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No: 597) ile 213 sayılı Vergi Usul Kanunu’na dayanır ve genel bilgilendirme amacıyla hazırlanmıştır.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Burada anlatılanlar genel bilgi niteliğindedir ve hukuki görüş yerine geçmez. Ceza tutarları ve süreler yıl içinde değişebilir; somut durumunuz için bir avukata başvurun.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





 VERGI VE FINANS CEZALARI