

YouTube’dan reklam geliri, Instagram’da marka iş birliği, TikTok’ta canlı yayın hediyesi, bir uygulama mağazasından gelen satış parası. Bu gelirlerin vergisi var mı, varsa kim öder? Gelir Vergisi Kanunu bu soruya özel bir madde ayırmış durumda: 20/B. Şartlara uyan içerik üreticisi gelir vergisinden muaf tutuluyor ama bankası her ödemeden yüzde 15 kesiyor. Şartlara uymayan ise geriye dönük vergi ve ceza ile karşılaşabiliyor.
Aşağıda istisnanın kimleri kapsadığını, şartlarını, sınırını ve şartlara uymamanın sonuçlarını kanun metniyle anlattık.
Gelir Vergisi Kanununun 20/B maddesine göre şu kazançlar gelir vergisinden müstesnadır:
Yani YouTube reklam geliri de, Instagram’daki ürün tanıtımı ücreti de, internetten verilen birebir ders de kapsamda olabilir. İçerik üreticisinin başka işlerden geliri olması, örneğin maaşlı bir işte çalışması, istisnadan yararlanmasına engel değildir.
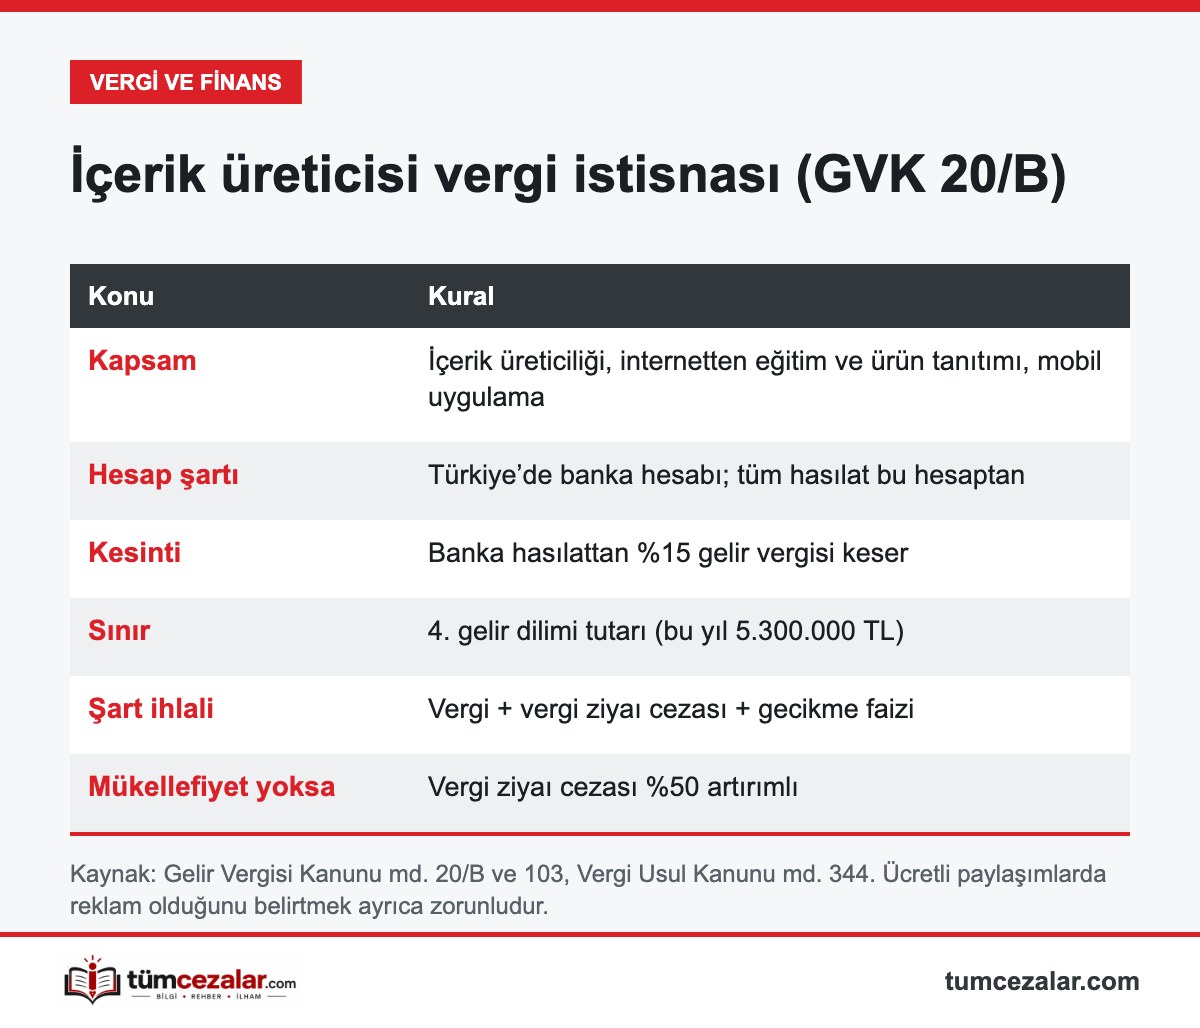
İstisnadan yararlanmak için Türkiye’de kurulu bir bankada hesap açılması ve bu faaliyetlere ilişkin tüm hasılatın yalnızca bu hesap aracılığıyla tahsil edilmesi şarttır.
Bu şart, uygulamada en çok hata yapılan noktadır. Marka iş birliği ücretini başka bir hesaba, örneğin bir yakınınızın hesabına ya da yurt dışındaki bir ödeme hesabına almak, şartın ihlali anlamına gelebilir.
Bankalar, bu hesaplara aktarılan hasılat üzerinden aktarım tarihi itibarıyla yüzde 15 oranında gelir vergisi tevkifatı yapar, beyan eder ve öder. İçerik üreticisinin bu tutar için ayrıca beyanname vermesine gerek yoktur.
Örnek: Hesabınıza 10.000 TL’lik bir reklam geliri aktarıldıysa, banka bunun 1.500 TL’sini vergi olarak keser. Cumhurbaşkanı bu oranı faaliyet türüne göre sıfıra kadar indirmeye ya da bir katına kadar artırmaya yetkilidir.
Bu faaliyetlerden elde edilen kazançların toplamı, Gelir Vergisi Kanununun 103. maddesindeki tarifenin dördüncü gelir diliminde yer alan tutarı aşarsa istisnadan yararlanılamaz. Bu yıl uygulanan tarifede bu tutar 5.300.000 TL‘dir. Tarife her yıl yeniden belirlendiği için sınır da her yıl değişir.
Sınırı aşan ya da gelirlerinin tamamını özel hesaptan tahsil etmeyen içerik üreticisi istisnadan yararlanamaz. Bu kişiler için bankanın kesinti yükümlülüğü de ortadan kalkar; kazanç genel hükümlere göre vergilendirilir, yani vergi mükellefiyeti açılması ve beyanname verilmesi gerekir.
20/B maddesine göre istisna şartlarının taşınmadığı tespit edilirse, eksik tahakkuk eden vergi vergi ziyaı cezası kesilerek ve gecikme faiziyle birlikte tahsil edilir.
Gelir vergisi istisnası, içerik üreticisini diğer kurallardan muaf tutmaz. Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliğine 1 Ağustos’ta yürürlüğe giren değişiklikle eklenen 23/A maddesine göre, sosyal medya etkileyicileri aracılığıyla yapılan reklamların açık, anlaşılır ve ayırt edilebilir olması zorunludur. Reklam verenden ücret, ücretsiz ürün ya da indirim alınarak yapılan paylaşımlarda içeriğin reklam olduğu açıkça belirtilmelidir. Aldatıcı reklamlara verilen cezaları sahte indirim yazımızda anlattık.
Telif hakkı ve hesap kapatma riskleri için Instagram telif hakkı ihlali ve TikTok canlı yayın cezaları yazılarımıza da bakabilirsiniz.
Vergi cezaları ve borçların tamamı tek sayfada: Vergi ziyaı, usulsüzlük, pişmanlık ve uzlaşma için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Finans ve borsa üzerine içerik üreten hesaplar için vergi tek gündem maddesi değil. Takipçilere belirli yatırımları önermenin sınırının nerede başladığını yatırım tavsiyesi vermenin suç sayılıp sayılmadığını anlattığımız yazıda inceledik.
Gelir Vergisi Kanununun 20/B maddesindeki şartlara uyulursa YouTube gibi platformlardan elde edilen içerik üreticiliği kazancı gelir vergisinden müstesnadır. Ancak banka, özel hesaba aktarılan tutar üzerinden yüzde 15 gelir vergisi kesintisi yapar.
Kazançların toplamı gelir vergisi tarifesinin dördüncü gelir dilimindeki tutarı aşarsa istisnadan yararlanılamaz. Bu yıl uygulanan tarifede bu tutar 5.300.000 TL’dir.
Hayır. İstisnanın şartı Türkiye’de kurulu bir bankada hesap açılması ve tüm hasılatın bu hesaptan tahsil edilmesidir. Sınırı aşanlar veya şartlara uymayanlar ise genel hükümlere göre vergilendirilir.
İstisna şartlarının taşınmadığı tespit edilirse eksik tahakkuk eden vergi, vergi ziyaı cezası ve gecikme faiziyle birlikte tahsil edilir. Mükellefiyet açmadan faaliyette bulunulduysa vergi ziyaı cezası yüzde 50 artırılır.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı
 5
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?





