
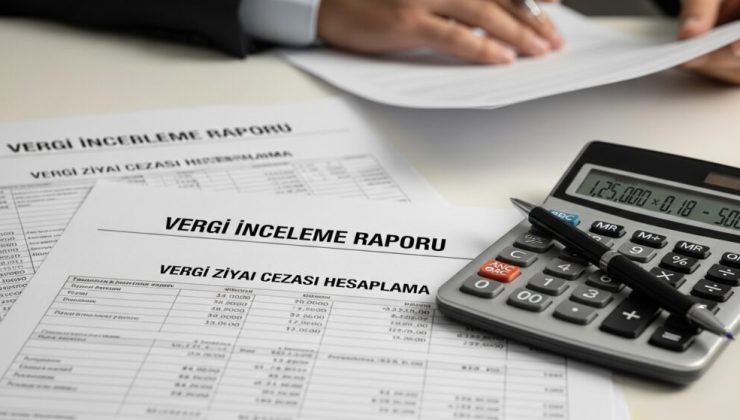

Devletin kamu hizmetlerini kesintisiz yürütebilmesi amacıyla anayasal bir yükümlülük olarak mükelleflerden tahsil ettiği vergilerin, yasal süreleri içinde eksiksiz beyan edilmesi ve ödenmesi zorunludur. Ancak ticari hayatta şirketler veya bireysel mükellefler; defter kayıt hatası, yanlış beyanname düzenleme, muafiyetleri hatalı uygulama veya kasıtlı olarak gelir gizleme gibi nedenlerle devlete eksik vergi ödeyebilmektedir. Hazine ve Maliye Bakanlığı müfettişleri tarafından yapılan denetimlerde devletin vergi kaybına uğratıldığı tespit edildiği an, mükelleflerin karşısına vergi hukukunun en ağır finansal yaptırımlarından biri olan Vergi Ziyaı Cezası çıkarılmaktadır. Bu ceza, işletmelerin nakit akışını bir anda kilitleyebilecek, ticari geleceğini tehlikeye atabilecek yasal bir idari yaptırımdır.
Peki, vergi ziyaı cezası nedir ve Vergi Usul Kanunu’nun (VUK) 344. maddesi uyarınca ceza tutarları nasıl hesaplanır? Kaçakçılık suçlarında vergi ziyaı cezası kaç kat olarak uygulanır? Adınıza kesilen bu cezalarda uzlaşmaya gitmek veya %50 ceza indirimi talep etmek yasal olarak mümkün müdür? Vergi Usul Kanunu ve Gelir İdaresi Başkanlığı güncel mevzuat hükümleri doğrultusunda, işletmenizin mali sicilini koruyacak yasal hak arama rehberini tüm ayrıntılarıyla hazırladık.
Vergi Usul Kanunu’nun 341. maddesine göre vergi ziyaı; mükellefin veya sorumlunun vergilendirme ile ilgili ödevlerini zamanında yerine getirmemesi veya eksik yerine getirmesi yüzünden, verginin zamanında tahakkuk ettirilmemesini veya eksik tahakkuk ettirilmesini ifade eder.
Bunun yanı sıra, gerçekte hakkı olmadığı halde sahte belgeler veya hileli yöntemlerle devletten haksız vergi iadesi (Örn: İhracat istisnası KDV iadesi) almak da doğrudan vergi ziyaı suçu kapsamında değerlendirilir. Vergi ziyaı oluştuğu maliye müfettişlerinin raporuyla tescillendiği an, vergi dairesi mahrum kaldığı vergi aslını gecikme faizleriyle geri isterken, üzerine VUK 344 kapsamında vergi ziyaı cezasını da re’sen ekler.
Vergi Usul Kanunu’nun 344. maddesi, vergi ziyaı cezasının hesaplanmasında hatanın niteliğine ve suçun işleniş biçimine göre kademeli bir oran hiyerarşisi uygular. Ceza tutarı, ziyaa uğratılan (eksik ödenen) vergi aslı referans alınarak hesaplanır:
Vergi ziyaına, mükellefin kasıtlı bir hilesi olmaksızın, sadece beyannamenin süresinde verilmemesi, muhasebe kayıtlarında teknik hata yapılması gibi nedenler sebebiyet verdiyse; ceza, ziyaa uğratılan verginin 1 katı olarak kesilir.
Örnek: Yapılan incelemede eksik hesaplandığı tespit edilen Kurumlar Vergisi aslı 100.000 TL ise, vergi dairesi bu tutarın yanında tam 100.000 TL de vergi ziyaı cezası keser.
Eğer vergi ziyaına, VUK 359. maddesinde yazılı kaçakçılık fiilleri (Örn: Sahte fatura/naylon fatura düzenlemek veya kullanmak, defterleri gizlemek, tahrif etmek) neden olduysa yaptırım en üst seviyeye çıkar. Bu durumlarda ceza, ziyaa uğratılan verginin tam 3 katı olarak hesaplanır. Ayrıca bu mükellefler hakkında Asliye Ceza Mahkemelerinde hapis cezası davası da açılır.
Vergi incelemesine başlanmadan veya takdir komisyonuna sevk edilmeden önce, mükellefin hatasını kendisinin fark ederek pişmanlık hükümlerinden yararlanmaksızın kanuni süresinden sonra beyanname vermesi durumunda ceza hafifletilir. Bu senaryoda vergi ziyaı cezası %50 (0.50 kat) oranında kesilir.
Adınıza düzenlenen vergi/ceza ihbarnamesi e-Tebligat yoluyla tarafınıza ulaştığında, borç yükünü hafifletmek adına yasal takvimi kaçırmadan şu idari yollara başvurabilirsiniz:
İhbarnamenin tebliğ edildiği tarihten itibaren 30 gün içinde vergi dairesine interaktif ortamda başvurarak “Cezada İndirim” talep edebilirsiniz. Kanun kapsamında, kesilen vergi ziyaı cezasının tam %50’si (yarısı) hiçbir şart aranmaksızın anında silinir. Mükellef kalan %50’lik kısmı yasal süresi içinde ödeyerek konuyu kapatabilir.
Mükellef, cezada indirim talep etmek yerine Tarhiyat Sonrası Uzlaşma yolunu seçebilir. Tebliğden itibaren 30 gün içinde uzlaşma komisyonuna başvurulur. Uzlaşma masasında vergi dairesi yetkilileri ile yapılacak pazarlık neticesinde, vergi ziyaı cezasının %80 ila %90’a varan oranlarda silinmesi imkanı doğabilir. Kritik Detay: Uzlaşma sağlandığı an borç kesinleşir, bu karar karşı mahkemeye gidilemez.
Eğer müfettişin matrah takdirinin hukuka aykırı olduğunu, varsayımlara dayandığını düşünüyorsanız ve uzlaşma yoluna gitmek istemiyorsanız; ihbarname tebliğinden itibaren 30 gün içinde Vergi Mahkemesinde iptal davası açabilirsiniz. Vergi mahkemesinde açılan dava, cezanın tahsilatını ve e-haciz süreçlerini mahkeme sonuna kadar otomatik olarak durdurur.
Vergi ve borç konularının tamamı tek sayfada: Ceza, gecikme zammı, haciz ve itiraz süreleri için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı
 İdari Para Cezaları
Apartmanda Gürültü Yapma Cezası 2026: Komşu Gürültüsü Nereye Şikâyet Edilir?
 Trafik Cezaları
Sürücü Belgesi Geri Alma Süreci: Sürücü Davranışlarını Geliştirme Eğitimi (SÜDGE)
 Ceza Yememe Rehberi
Kırmızı Işık İhlali Cezası: Sürücü Ceza Puanı ve Kamera Tespiti





