

Vergi dairesinden ya da Vergi Denetim Kurulundan gelen bir yazı: “Nezdinizde vergi incelemesine başlanmıştır.” Çoğu mükellef için bu cümle ilk başta paniğe yol açar. Oysa inceleme, kuralları kanunda belli olan bir süreçtir. Sürenin ne kadar olduğu, hangi belgelerin isteneceği ve hangi hatanın cezayı katladığı önceden bilinebilir.
Konu bu hafta yeniden gündemde. VDK, 27 Ekim’de yaptığı açıklamada sağlık sektörüne yönelik gözetim programında 820 hekim ve 45 özel hastaneyle görüşüldüğünü, üç aylık etki analizinde 32,7 milyar liralık matrah değişimi tespit edildiğini duyurdu. Aşağıda inceleme yazısı geldiğinde sürecin nasıl işlediğini, Vergi Usul Kanununun (VUK) maddeleriyle anlattık.
İdareyle temasın üç farklı biçimi vardır ve sonuçları birbirinden çok farklıdır:
Bu ayrım önemlidir, çünkü pişmanlık imkânı incelemeye başlanmasıyla kapanır.
VUK’un 140. maddesine göre incelemeyi yapan, inceleme konusunu ve incelemeye başlandığını mükellefe bir yazıyla bildirir. Yazının bir örneği ilgili vergi dairesine de gönderilir.
139. maddeye göre inceleme esas olarak dairede yapılır. Mükelleften gerekli defter ve belgeleri daireye getirmesi yazılı olarak istenir. İşyerinde tespit yapılması da mümkündür. Mükellef talep eder ve işyeri uygunsa inceleme işyerinde de yapılabilir; bu durumda mükellefin onayı olmadıkça resmi çalışma saatleri dışında inceleme yapılamaz.
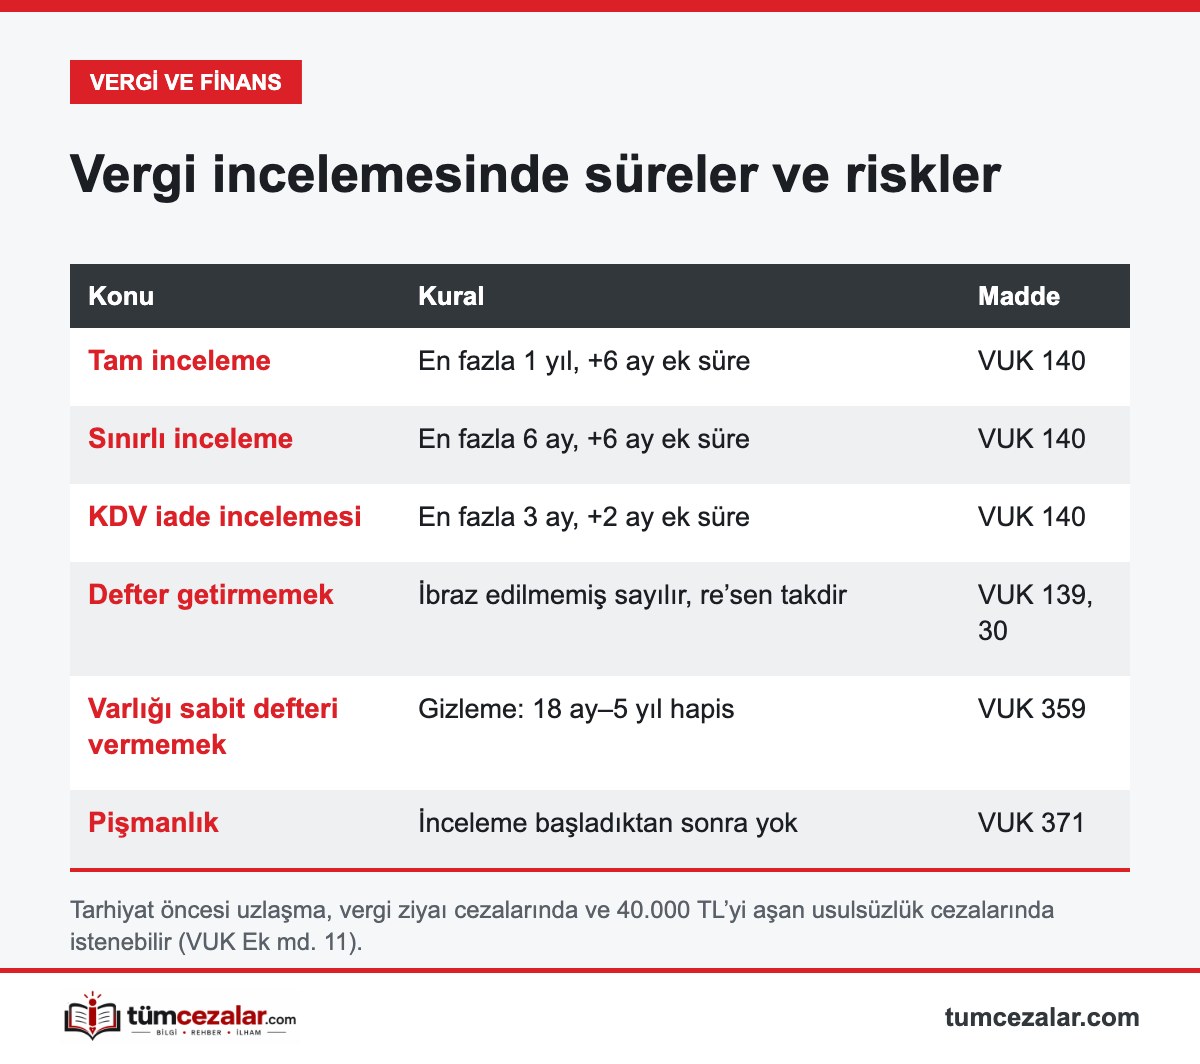
VUK 140/6 incelemenin bitirilmesi gereken süreleri şöyle sayar:
Bu sürelerde bitirilemeyen incelemeler için tam ve sınırlı incelemede 6 aya, KDV iade incelemesinde 2 aya kadar ek süre verilebilir. Ek süre verilirse, incelemenin neden bitirilemediği mükellefe yazılı olarak bildirilir. İnceleme bittiğinde, yapıldığını gösteren bir belge mükellefe verilir.
İncelemede en ağır sonuçlar çoğu zaman tespitlerden değil, belgelerin verilmemesinden çıkar.
Kaçakçılık suçlarının diğer hâllerini vergi kaçakçılığı suçu ve cezası, vergi ziyaı cezasının hesabını vergi ziyaı cezası nedir yazılarımızda anlattık.
Hayır. VUK 371’e göre pişmanlıkla beyanda vergi ziyaı cezası kesilmemesi için, haber verme dilekçesinin ilgili vergi türüne ilişkin incelemeye başlanmadan önce verilmiş olması gerekir. İnceleme başladıktan sonra aynı konu için pişmanlık hükümlerinden yararlanılamaz.
Benzer bir kural geç verilen beyannameler için de geçerlidir: Kanuni süresinden sonra verilen beyannamelerde vergi ziyaı cezası yüzde elli oranında uygulanır, ama incelemeye başlandıktan sonra verilen beyannameler bu indirimden yararlanamaz (VUK 344). Pişmanlığın şartlarını beyannameyi geç verdim ne olur yazımızda bulabilirsiniz.
Vergi cezaları ve borçların tamamı tek sayfada: Vergi ziyaı, usulsüzlük, uzlaşma, pişmanlık ve ödeme seçenekleri için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
İnceleme bittiğinde ortaya çıkan rapora katılmıyorsanız atılabilecek adımlar da var. Vergi inceleme raporuna nasıl itiraz edileceğini ayrı bir yazıda anlattık.
VUK 140’a göre tam inceleme en fazla 1 yıl, sınırlı inceleme en fazla 6 ay, KDV iade incelemesi en fazla 3 ay içinde bitirilir. Gerekirse tam ve sınırlı incelemede 6 aya, KDV iade incelemesinde 2 aya kadar ek süre verilebilir.
Mazeretsiz getirilmeyen defter ve belgeler ibraz edilmemiş sayılır ve vergi re’sen takdir edilir. Varlığı sabit olan defter ve belgelerin ibraz edilmemesi ayrıca VUK 359’a göre gizleme sayılır; bu suçun cezası 18 aydan 5 yıla kadar hapistir.
Pişmanlık hükümlerinden yararlanmak için haber verme dilekçesinin, ilgili vergi türüne ilişkin incelemeye başlanmadan önce verilmesi gerekir. İnceleme başladıktan sonra aynı konuda pişmanlık uygulanmaz.
VUK 139’a göre inceleme esas olarak dairede yapılır. Mükellefin talebi ve işyerinin uygun olması hâlinde işyerinde de yapılabilir. İşyerinde tespit yapılması da mümkündür.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; güncel mevzuat esas alınmıştır. Kişisel durumunuz için bir hukukçuya danışmanız en doğruşudur.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





