

Yeni telefonu kasaya götürdünüz. Satış görevlisi gülümsüyor: “Ekran sigortasını da ekleyelim, yoksa bu fiyattan veremiyoruz.” İnternetten uçak bileti alırken de benzer bir şey olur; ödeme sayfasında “iptal sigortası” kutucuğu zaten işaretlidir. Fark etmeden fazladan prim ödersiniz.
Peki alışverişte sigorta zorunlu mu? Hayır. 12 Kasım tarihli Resmî Gazete’de yayımlanan Bütünleşik Sigortalar Hakkında Yönetmelik, ürün ya da hizmetle birlikte satılan sigortaların alışverişin şartı yapılamayacağını açıkça yazıyor. Sigortayı reddettiniz diye fiyat da yükseltilemez. Aşağıda hangi sigortaların bu şekilde satılabileceğini, prim tavanını ve sigortadan nasıl çıkacağınızı anlattık.
Yönetmeliğin 4. maddesine göre bütünleşik sigorta, bir malın satıldığı ya da kiralandığı veya bir hizmetin satıldığı fiziki mağazada ya da internet sitesinde, o mal veya hizmetle doğrudan bağlantılı risklerle sınırlı olarak alıcıya sunulan sigortadır. Telefonla birlikte satılan ekran kırılma sigortası, bilet alırken eklenen iptal teminatı ya da kiralık araç için sunulan güvence bu gruba girer.
Daha önce bu alan, 2021 tarihli yönetmeliğin 10. maddesiyle düzenleniyordu ve büyük ölçüde bilgisayar, tablet, cep telefonu, beyaz eşya gibi cihazlar ile seyahat biletleriyle sınırlıydı. Bu madde yürürlükten kaldırıldı; yerine kapsamı daha geniş, tüketiciye yönelik kuralları daha açık olan yeni yönetmelik geldi. Yönetmelik yayımı tarihinde yürürlüğe girdi.
Yönetmeliğin 5. maddesi bu yolla sunulabilecek teminatları sayıyor:
6. madde ise bu yolla satılamayacak sigortaları sayıyor. Trafik sigortası gibi zorunlu sigortalar, zorunlu deprem sigortası, konut ve işyeri sigortaları, kiralama dışında kalan araç sigortaları, özel sağlık ve hastalık sigortaları, birikimli ve yatırımlı sigortalar, hukuksal koruma ve finansal kayıp sigortaları bunlardan bazıları. Yani bir mağaza ya da e-ticaret sitesi kasada size konut sigortası veya özel sağlık sigortası satamaz.
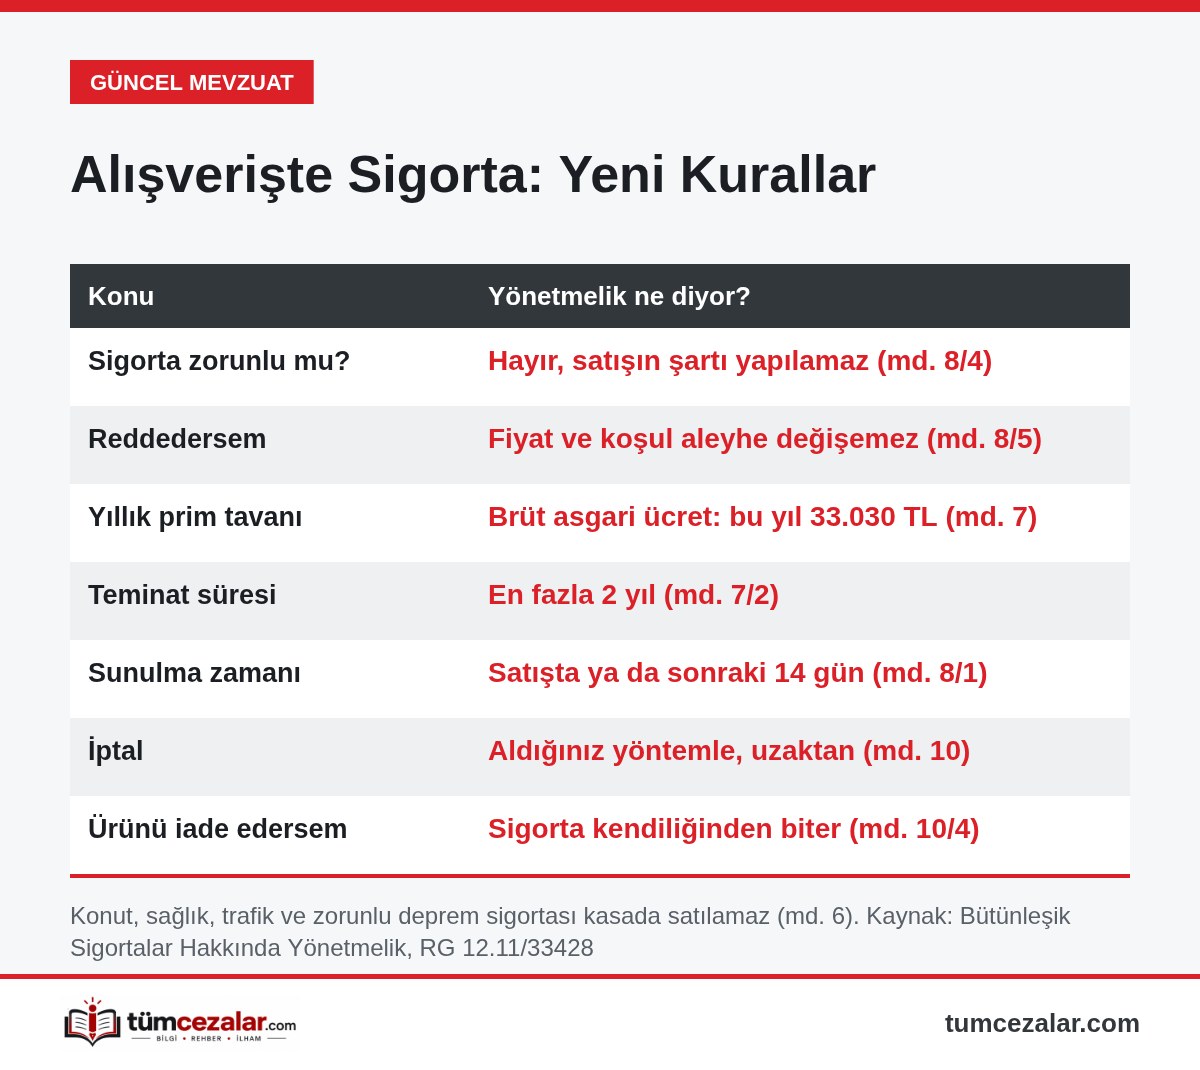
Alabilirsiniz. Yönetmeliğin 8. maddesi iki net kural koyuyor:
Sigorta, satış sırasında ya da satıştan sonraki 14 gün içinde sunulabiliyor. Mağaza ya da site, sigorta teminatını kendisi veriyormuş gibi davranamıyor; teminatı veren sigorta şirketinin unvanı, iletişim bilgileri, prim tutarı ve sigortanın kapsamı mağazada görülebilecek bir yerde ya da internet sitesinde bir bağlantıyla gösterilmek zorunda. Kasada sadece “ekran güvencesi” denip şirket adı söylenmiyorsa bu bilgiyi istemeye hakkınız var.
Yönetmeliğin 7. maddesine göre bu sigortaların yıllık brüt primi, teminatın başladığı yılın ilk altı ayında geçerli aylık brüt asgari ücreti geçemez. Bu yıl brüt asgari ücret 33.030 TL olduğu için yıl içinde başlayan bir teminatın yıllık primi en fazla 33.030 TL olabilir. Eski düzenlemede cihaz sigortaları için 3.000 TL’den başlayıp enflasyonla güncellenen bir tavan vardı.
Tavan, primin “uygun” olduğu anlamına gelmez. 5 bin TL’lik bir kulaklık için yüksek prim istenmesi tavanın altında kalabilir; teklifin ürün fiyatına göre makul olup olmadığına siz karar verirsiniz.
Yönetmeliğin 10. maddesi sigortadan çıkmayı kolaylaştırıyor:
Sigorta primi ürün bedeliyle birlikte tahsil edilirse, prim tutarı faturada ya da ödeme belgesinde ayrıca gösterilmek zorunda (md. 11). Ödediğiniz primin ne kadarının iade edileceği ise poliçe şartlarına ve sigortacılık mevzuatına göre belirlenir; bunu poliçenizden kontrol etmeniz gerekir.
Hangi yolun daha uygun olduğu somut olaya göre değişebilir. Yönetmelik, şirketlerin bu tür satışa başlamadan bir ay önce SEDDK’ya bilgi vermesini istediği için yeni ürünlerin piyasada kademeli olarak görünmesi de olası.
Yeni çıkan düzenlemeleri tek yerden takip edin: Güncel Mevzuat Rehberi‘ne göz atın.
Hayır. Bütünleşik Sigortalar Hakkında Yönetmelik’in 8. maddesine göre sigorta, ürünü satın almanın şartı yapılamaz; reddettiğiniz için fiyat da artırılamaz.
Hayır. Seyahat iptal teminatı bütünleşik sigorta olarak sunulabilir ama isteğe bağlıdır. Ödeme sayfasında işaretli gelen kutucuğu kaldırabilirsiniz.
Ürün için cayma ya da iade hakkını kullandığınızda sigorta sözleşmesi kendiliğinden sona erer ve sizden ceza istenemez. Primin iade edilecek kısmı poliçe şartlarına göre belirlenir.
Yıllık brüt prim, teminatın başladığı yılın ilk altı ayındaki aylık brüt asgari ücreti geçemez. Bu yıl için tavan 33.030 TL. Kurul bu tavanı ürün bazında yarıya indirebilir ya da iki katına çıkarabilir.
Hayır. Konut ve işyeri sigortaları, özel sağlık sigortaları, zorunlu sigortalar ve zorunlu deprem sigortası bütünleşik sigorta olarak sunulamaz (md. 6).
Bu içerik 12 Kasım tarihli ve 33428 sayılı Resmî Gazete’de yayımlanan Bütünleşik Sigortalar Hakkında Yönetmelik ile aynı sayıdaki değişiklik yönetmeliğine dayanır ve genel bilgilendirme amacıyla hazırlanmıştır. Somut durumunuz için bir avukata danışmanız önerilir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; güncel mevzuat esas alınmıştır. Kişisel durumunuz için bir hukukçuya danışmanız en doğruşudur.
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı

 GÜNCEL MEVZUAT VE YASA DEĞIŞIKLIKLERI