

Vergi Denetim Kurulunun bu yılın ilk dokuz ayına ilişkin verileri, denetimin ne kadar genişlediğini gösteriyor. Sektör basınına yansıyan rakamlara göre bu dönemde 50 binden fazla mükellef incelendi ve incelemelerden çıkan matrah farkı bir önceki yılın aynı dönemine göre iki katına çıktı. Yüksek gelir gruplarına yönelik gözetimde ulaşılan yaklaşık 7 bin kişinin daha önce hiç beyanname vermediği de açıklananlar arasında.
Bu rakamların bireysel karşılığı çoğu zaman tek bir zarf ya da e-tebligat oluyor: vergi dairesinden bir yazı. Ama her yazı aynı anlama gelmiyor. Bilgi isteme, yoklama, izaha davet ve vergi incelemesi birbirinden farklı aşamalar; hem süreleri hem de kaçırıldığında doğan sonuçlar farklı.
Yoklama, Vergi Usul Kanununun 127. maddesine göre mükellefleri ve mükellefiyetle ilgili olayları yerinde araştırıp tespit etmektir. Yoklamaya yetkili memurlar örneğin:
Yoklamada tespit edilen eksikler, belge düzenlememe gibi özel usulsüzlük cezalarına ya da daha ileri bir incelemeye konu olabilir.
VUK 148’e göre mükellefler ve onlarla iş yapan kişiler, idarenin veya incelemeye yetkili olanların istediği bilgileri vermek zorundadır. Belirlenen sürede cevap vermemek, eksik ya da yanıltıcı bilgi vermek özel usulsüzlük cezası gerektirir (VUK mükerrer 355). Bu yıl uygulanan tutarlar:
Cezanın kesilebilmesi için, süresinde cevap verilmezse ceza uygulanacağının yazıda bildirilmesi gerekir. Ceza kesildiği hâlde yükümlülük yine yerine getirilmezse, yeniden süre verilir; bu sürede de uyulmazsa ceza bir kat artırılır.
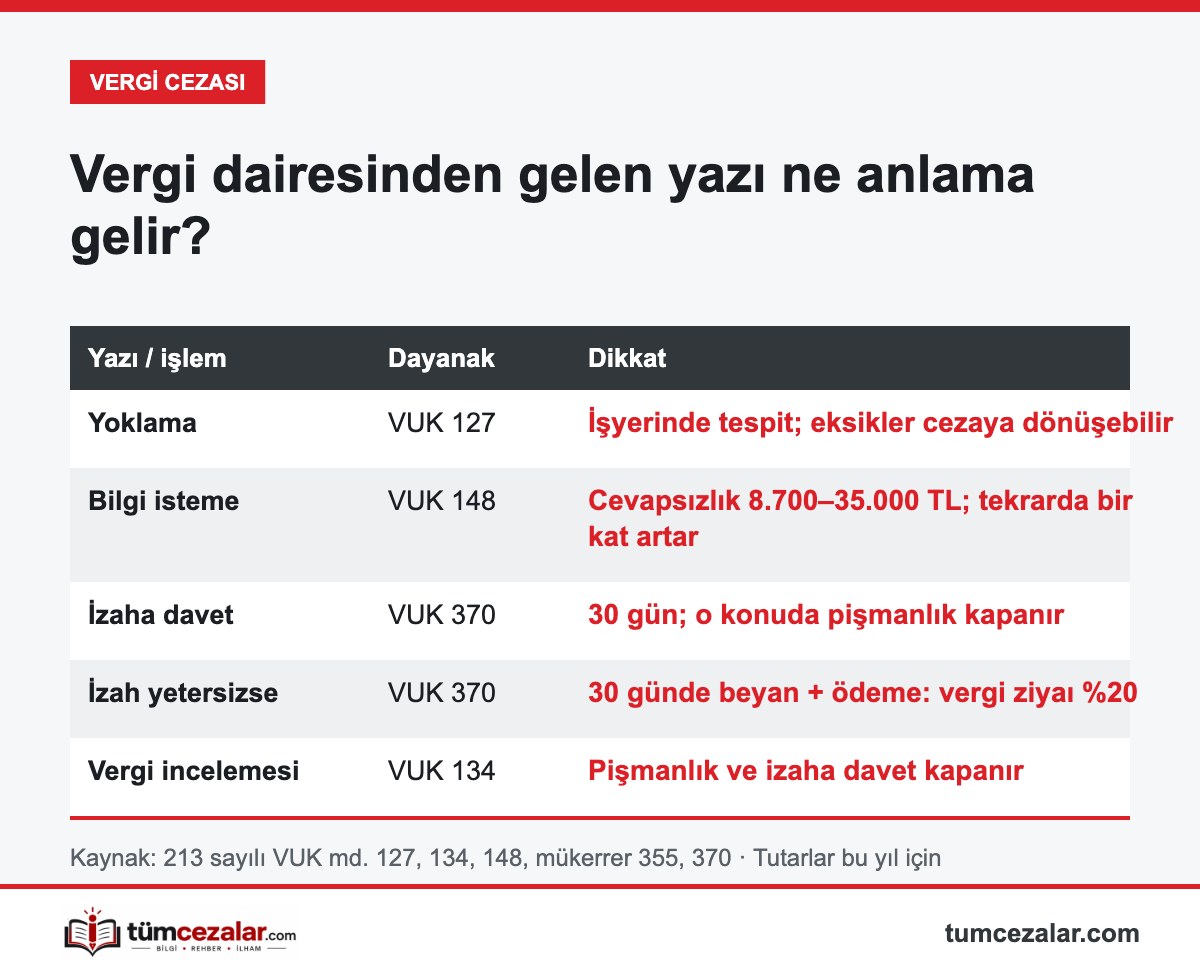
İdare, vergi incelemesine başlamadan önce vergi kaybına işaret eden bir ön tespit yaptıysa mükellefi izaha davet edebilir (VUK 370). Bu yazıda üç nokta önemlidir:
Ön tespit sahte veya yanıltıcı belge kullanımı gibi vergi kaçakçılığı fiillerine ilişkinse, kanunda belirtilen sınırlı istisnalar dışında izaha davet yapılmaz. Sürecin ayrıntılarını izaha davet yazısı geldi yazımızda anlattık.
Vergi incelemesi, VUK 134’e göre ödenmesi gereken vergilerin doğruluğunu araştırmak ve sağlamaktır. İnceleme sırasında defter ve belgeler istenir, gerekirse işletmede fiili envanter yapılabilir. İnceleme başladıktan sonra pişmanlık ve izaha davet imkânları kapanır; sonuçta vergi farkı, vergi ziyaı cezası ve gecikme faizi gündeme gelebilir.
İnceleme süreleri, defter ibrazı ve sonuçları için vergi incelemesine alındım, ne olacak yazımıza bakabilirsiniz.
Haberlerde sıkça geçen “gözetim”, Vergi Denetim Kurulunun risk analiziyle seçtiği mükelleflere yönelik uyum çalışmalarını ifade ediyor. Kanunda ayrı bir aşama olarak tanımlanmış bir kavram değil. Bu kapsamda gelen yazılar çoğunlukla beyanların gözden geçirilmesine davet ya da bilgi isteme niteliğinde oluyor. Bu nedenle yazıyı aldığınızda ilk bakmanız gereken şey, yazının hangi maddeye dayandığı:
Pişmanlıkla beyanname vermenin şartlarını ve geç verilen beyannamenin cezasını beyanname vermeme cezası yazımızda anlattık.
Vergi cezaları ve borçları tek sayfada: Vergi ziyaı, gecikme zammı, e-haciz ve itiraz yolları için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Denetim süreci incelemeye dönüşüp bir raporla sonuçlandığında, mükellefin bu rapora karşı neler yapabileceği ayrı bir konu. VDK inceleme raporuna itiraz sürecini başka bir yazıda ele aldık.
Vergi denetimi; işyerinde yapılan yoklama, yazılı bilgi isteme, izaha davet ve vergi incelemesi gibi farklı yollarla yapılır. Her birinin dayanağı, süresi ve sonucu farklıdır.
Süresinde cevap vermemek özel usulsüzlük cezası gerektirir. Bu yıl ceza birinci sınıf tüccar ve serbest meslek erbabı için 35.000 TL, ikinci sınıf tüccar ve basit usul için 17.000 TL, diğerleri için 8.700 TL’dir.
Davet konusu tespitle sınırlı olarak hayır. Bunun yerine 30 gün içinde izahta bulunulabilir; izah yeterli görülmezse belirlenen süre içinde beyan ve ödeme yapılarak vergi ziyaı cezası yüzde 20 oranında uygulanır.
Hayır. Yoklama, işyerinde olay ve kayıtların yerinde tespitidir. Vergi incelemesi ise ödenmesi gereken vergilerin doğruluğunun defter ve belgeler üzerinden kapsamlı biçimde araştırılmasıdır.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





