

Bir baba, oğlunun ev peşinatı için hesabına 1 milyon lira gönderiyor. Havalenin açıklamasına da “bağış” yazıyor. Aylar sonra oğlunun aklına bir soru takılıyor: “Bu paranın vergisi var mıydı?”
Cevap: Evet, olabilir. Karşılıksız olarak birinden diğerine geçen para, ev ya da araç, Veraset ve İntikal Vergisi Kanununa göre ivazsız intikal sayılıyor ve vergiye tabi. Ama kanun, aile içi bağışlara ciddi bir indirim, belirli hediyelere de tam muafiyet tanıyor. Sınırı bilen için çoğu durumda ödenecek vergi ya hiç çıkmıyor ya da beklenenden çok daha düşük.
Vergiyi bağışı yapan değil, bağışı alan öder. Kanundaki adıyla “ivazsız intikal”, yani karşılık beklenmeden yapılan her türlü mal ve para geçişi bu kapsamda. Para havalesi, tapuda bağış, araç devri, altın ya da hisse senedi fark etmiyor.
Bağış, alan kişi için gelir vergisi doğurmuyor; vergilendirme veraset ve intikal vergisi üzerinden yapılıyor. Hesabınıza gelen paranın satış ya da kira geliri sayılabileceği durumları IBAN’a para gelirse vergi çıkar mı yazımızda anlattık.
Bu yıl karşılıksız intikallerde 66.935 TL‘ye kadar olan kısım vergiden istisna. Vergi, bu tutarı aşan kısım üzerinden hesaplanıyor. İstisna tutarı her yıl yeniden değerleme oranıyla güncelleniyor.
Bunun dışında iki grup tamamen vergi dışında:
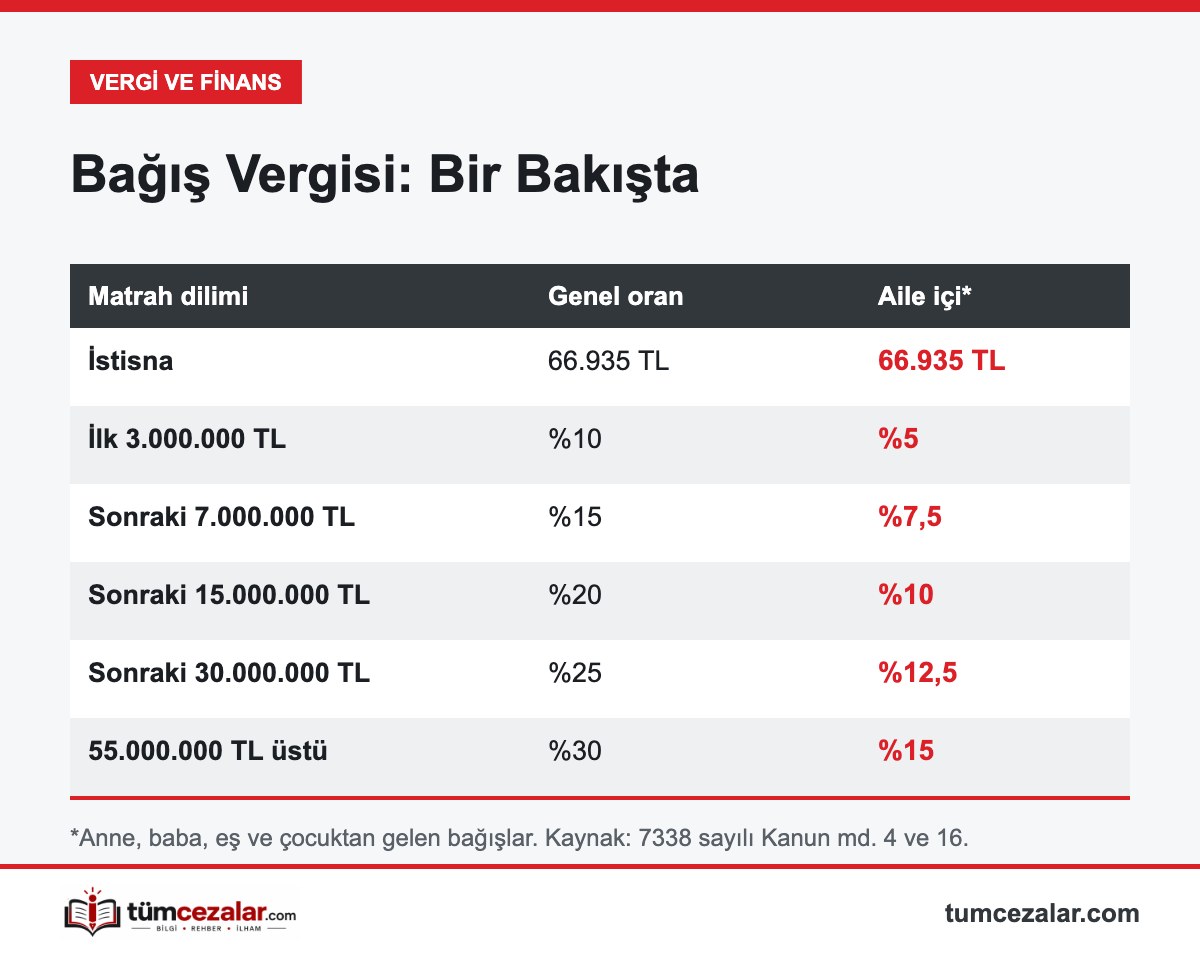
Kanunun 16. maddesine göre, bir kişiye annesinden, babasından, eşinden ya da çocuğundan karşılıksız mal geçerse, tarifedeki oranların yarısı uygulanıyor. İstisna düşüldükten sonra kalan tutar için bu yılki oranlar şöyle:
İndirim yalnızca anne, baba, eş ve çocuk arasında geçerli. Kardeş, amca, dede ya da nişanlıdan gelen bağışlarda tam oran uygulanıyor. Evlat edinenden evlatlığa yapılan bağışlar da indirim kapsamında, ama evlatlıktan evlat edinene yapılanlar değil.
Girişteki örneğe dönelim. Baba, oğluna 1.000.000 TL gönderiyor:
Aynı parayı amcasından alsaydı oran %10 olacak, vergi 93.306,50 TL’ye çıkacaktı.
Hayır. Düğünde, nişanda ya da doğumda örf ve âdete göre takılan altın, verilen para ve hediyeler, kanunda “örf ve âdete göre verilmesi mutat hediye” olarak sayılıyor ve istisna. Çeyiz ve yüz görümlüğü de aynı kapsamda.
Burada iki sınır var:
Tapuda bağış yoluyla yapılan devirde, alan kişi veraset ve intikal vergisi beyannamesi veriyor. Vergi, evin emlak vergisi değeri esas alınarak yukarıdaki aile içi oranlarla hesaplanıyor.
Uygulamada bazı aileler, vergiden ya da diğer mirasçılardan kaçınmak için bağışı “satış” gibi gösteriyor. Bunun iki riski var: Tapuda gösterilen bedelin gerçeği yansıtmaması tapu harcı yönünden sorun çıkarabiliyor; mirasçılardan saklanan bağışlar ise ileride muvazaa ya da tenkis davasına konu olabiliyor. Tapu harcı tarafını tapu harcı cezası yazımızda anlattık.
Beyanname süresinde verilmezse vergi idare tarafından tarh ediliyor; buna ek olarak vergi ziyaı cezası ve gecikme faizi gündeme gelebiliyor. Süreyi kaçırdıysanız ne yapılacağını beyannameyi geç verme yazımızda anlattık.
Aynı mal, vefattan sonra miras olarak geçseydi tablo çok farklı olurdu. Bu yıl çocuklara ve eşe kalan miras paylarının her birinde 2.907.136 TL‘ye kadar istisna var ve oran ilk dilimde yalnızca %1. Bağışta ise istisna 66.935 TL ve aile içinde bile ilk dilim %5. Miras tarafındaki ayrıntılar için veraset ve intikal vergisi yazımıza bakabilirsiniz.
Bu yüzden büyük tutarlı bir aile içi devirden önce iki yolun vergisini karşılaştırmak işe yarar.
Vergi cezaları, borçlar ve beyan süreleri tek sayfada: Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Karşılıksız gönderilen para veraset ve intikal vergisine tabidir. Bu yıl 66.935 TL’ye kadar olan kısım istisna; aşan kısım için anne-babadan çocuğa yapılan bağışlarda tarifedeki oranların yarısı, ilk dilimde %5 uygulanır.
Bağışı alan kişi öder. Beyanname, bağışın gerçekleştiği tarihten itibaren bir ay içinde verilir.
Hayır. Örf ve âdete göre verilen düğün hediyeleri, çeyiz ve yüz görümlüğü istisnadır. Hediye olarak verilen ev, arsa gibi taşınmazlar ise bu istisnaya girmez.
Evet. Vergi, tahakkuktan itibaren 3 yılda, her yıl mayıs ve kasım aylarında olmak üzere 6 eşit taksitte ödenir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





 VERGI VE FINANS CEZALARI