

Vergi dairesinden “izaha davet” başlıklı bir yazı geldiyse paniğe gerek yok ama süreyi kaçırmamak gerekiyor. Bu yazı, idarenin beyanlarınızda bir vergi kaybı ihtimali gördüğünü ve inceleme başlatmadan önce sizden açıklama istediğini gösterir.
Son dönemde Vergi Denetim Kurulunun sektör bazlı analizleri ve risk tespitleri arttıkça izaha davet yazıları da daha sık gönderiliyor. Doğru kullanılırsa izaha davet, vergi incelemesine girmeden ve ağır ceza ödemeden dosyayı kapatma fırsatıdır. Aşağıda süreleri, iki olası sonucu ve cezanın nasıl yüzde 20’ye indiğini anlattık.
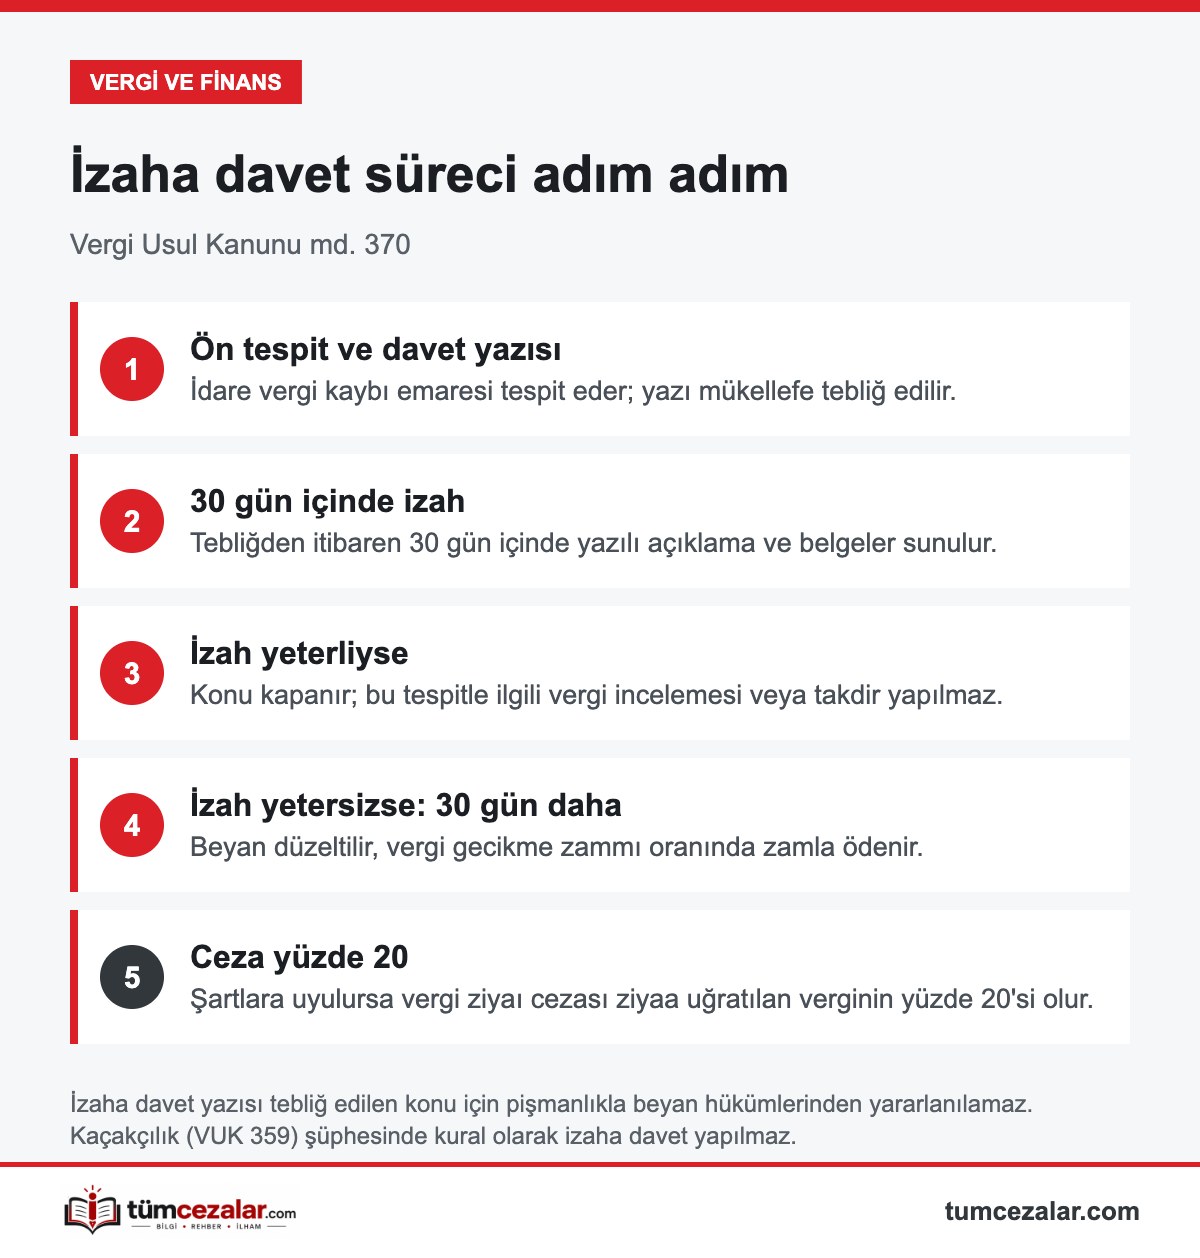
İzaha davet, Vergi Usul Kanununun 370. maddesinde düzenlenir. Vergi incelemesine başlanmadan veya takdir komisyonuna sevk edilmeden önce, verginin eksik ödendiğine işaret eden bir ön tespit yapılmışsa mükellef bu konuda açıklama yapmaya çağrılır.
Örneğin satış ve alış bildirimleriniz arasında tutarsızlık, beyan edilmemiş bir gelir izi ya da tapuda düşük değer gösterilmesi gibi durumlar izaha davetle sorulabilir. Tapu harcında izaha davetin nasıl işlediğini tapu harcı cezası rehberimizde ayrıca anlattık.
Yazının tebliğinden itibaren 30 gün içinde izahta bulunmanız gerekir. İzah yazılı olarak, tespitin konusuyla ilgili belgelerle birlikte yapılır. İdare yapılan izahı değerlendirir ve sonucunu bir yazıyla size bildirir.
Süre içinde cevap vermezseniz izaha davetin sağladığı avantajlardan yararlanamazsınız; konu vergi incelemesine ya da takdir komisyonuna gidebilir.
| Sonuç | Ne olur? |
|---|---|
| İzah yeterli bulunursa | Vergi kaybı olmadığı anlaşılır; bu tespitle ilgili vergi incelemesi yapılmaz, takdir komisyonuna sevk edilmez. |
| İzah yetersiz bulunursa | Değerlendirme yazısının tebliğinden itibaren 30 gün içinde beyan düzeltilir, eksik vergi gecikme zammı oranındaki zamla ödenir; vergi ziyaı cezası yüzde 20 oranında kesilir. |
Normal şartlarda inceleme sonucu tespit edilen vergi kaybında vergi ziyaı cezası, kaybedilen verginin bir katı kadardır. Ayrıntıları vergi ziyaı cezası yazımızda bulabilirsiniz.
İzaha davette ise şu üç şart birlikte yerine getirilirse ceza, ziyaa uğratılan verginin yüzde 20’si olarak kesilir:
Gecikme zammının güncel oranı ve hesaplama örnekleri için gecikme zammı yazımıza bakabilirsiniz.
Yüzde 20 indirimli ceza, idarenin gerekirse vergi incelemesi yapmasına ve tarhiyatı tamamlamasına engel değildir.
Hayır. İzaha davet yazısı tebliğ edilen mükellef, davet konusu tespitle sınırlı olarak pişmanlıkla beyan hükümlerinden yararlanamaz. Yani yazı geldikten sonra aynı konu için pişmanlık dilekçesi vermek cezasız kalmayı sağlamaz. Yazının kapsamı dışındaki konular için pişmanlık yolu açık kalır. Pişmanlıkla beyanın şartlarını beyannameyi geç verdim ne olur yazımızda anlattık.
Ön tespit, verginin kaçakçılık suçu kapsamındaki fiillerle (VUK md. 359) kaybedilmiş olabileceğine ilişkinse mükellef izaha davet edilmez.
Bir istisna var: Sahte veya içeriği itibarıyla yanıltıcı belge kullanma şüphesinde, kullanılan belge tutarı bir takvim yılında kanunda belirlenen sınırı (yeniden değerleme ile her yıl güncellenir) geçmiyorsa ya da o yıldaki toplam alışların yüzde 5’ini aşmıyorsa mükellefe ön tespit yazısı gönderilebilir. Bu durumda da 30 gün içinde beyan düzeltilip vergi ödenirse ceza yüzde 20 olarak uygulanır. Sahte faturanın hapis riskini sahte fatura cezası yazımızda ele aldık.
Hayır. İzaha davet bir ceza değil, ön tespit hakkında açıklama isteğidir. İzah yeterli bulunursa ceza kesilmez ve konu kapanır.
30 günlük süre geçerse indirimli ceza imkânı kaybedilir; konu vergi incelemesine veya takdir komisyonuna gönderilebilir. Bu durumda vergi ziyaı cezası normal oranda uygulanır.
İzah yetersiz bulunduğunda 30 gün içinde beyan düzeltilir ve vergi zamla ödenirse vergi ziyaı cezası, kaybedilen verginin yüzde 20’si olarak kesilir.
İzah yeterli bulunursa o tespitle ilgili inceleme yapılmaz. İzah yetersiz bulunup yüzde 20 cezayla düzeltme yapılsa bile idarenin inceleme yetkisi devam eder.
Kaçakçılık şüphesinde kural olarak yapılmaz. Ancak sahte belge kullanma şüphesinde, tutar kanundaki sınırları aşmıyorsa ön tespit yazısı gönderilebilir ve aynı yüzde 20 ceza imkânı uygulanır.
Vergi ve borç konularının tamamı tek sayfada: Ceza, gecikme zammı, haciz ve itiraz süreleri için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





