

Telefonunuzda Ozan uygulaması duruyor, içinde de bir miktar bakiye. Sabah haberlere bakıyorsunuz: Merkez Bankası şirketin faaliyet iznini iptal etmiş. İlk akla gelen soru belli: O para ne olacak?
Peki Ozan Elektronik Para’nın faaliyet izni iptal edildi, bu kullanıcı için ne anlama geliyor? Kısa cevap şu: Kanun, elektronik para karşılığında toplanan fonların şirketin kendi parasından ayrı tutulmasını ve izin iptal edildiğinde bu fonların önce kullanıcıların haklarını karşılamak için kullanılmasını öngörüyor. Aşağıda kararın dayanağını, fonların nasıl korunduğunu ve şu anda neler yapabileceğinizi madde madde anlatıyoruz.
Türkiye Cumhuriyet Merkez Bankası (TCMB), 10 Kasım tarihli ve 12111/21710 sayılı kararıyla Ozan Elektronik Para A.Ş.’nin elektronik para kuruluşu olarak faaliyette bulunma iznini iptal etti. Karar 11 Kasım tarihli ve 33427 sayılı Resmî Gazete‘de yayımlandı.
Şirkete bu izin, 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun kapsamında Bankacılık Düzenleme ve Denetleme Kurulunun 6 Eylül 2019 tarihli ve 8538 sayılı kararıyla verilmişti. Aynı Resmî Gazete’de A Ödeme ve Elektronik Para Hizmetleri A.Ş.’nin faaliyet izninin iptaline ilişkin ayrı bir karar da yer aldı.
Basına yansıyan bilgilere göre şirkete, yasa dışı bahis ve suç gelirlerinin aklanması iddialarıyla yürütülen soruşturma kapsamında Ekim 2025’te Tasarruf Mevduatı Sigorta Fonu (TMSF) kayyım olarak atanmıştı. Soruşturmanın içeriği ve sonucu bu yazının konusu değil; iddialar hakkında yargı kararı verilmeden kimse suçlu sayılamaz.
Resmî Gazete’deki kararda üç dayanak sayılıyor:
Kanunun 19. maddesi, ödeme kuruluşları için yazılan bu iptal hükümlerinin elektronik para kuruluşlarına da uygulanmasını sağlıyor. Basına yansıyan bilgilere göre şirketin faaliyet izni daha önce geçici olarak durdurulmuştu; son kararla izin tamamen ortadan kalktı.
Bir ayrıntı daha önemli: Kanunun 16. maddesinin üçüncü fıkrasına göre iptal kararının Resmî Gazete’de yayımlanması, ilgililere yapılmış tebligat hükmündedir. Yani karar, yayımlandığı gün herkes için bilinmiş sayılır.
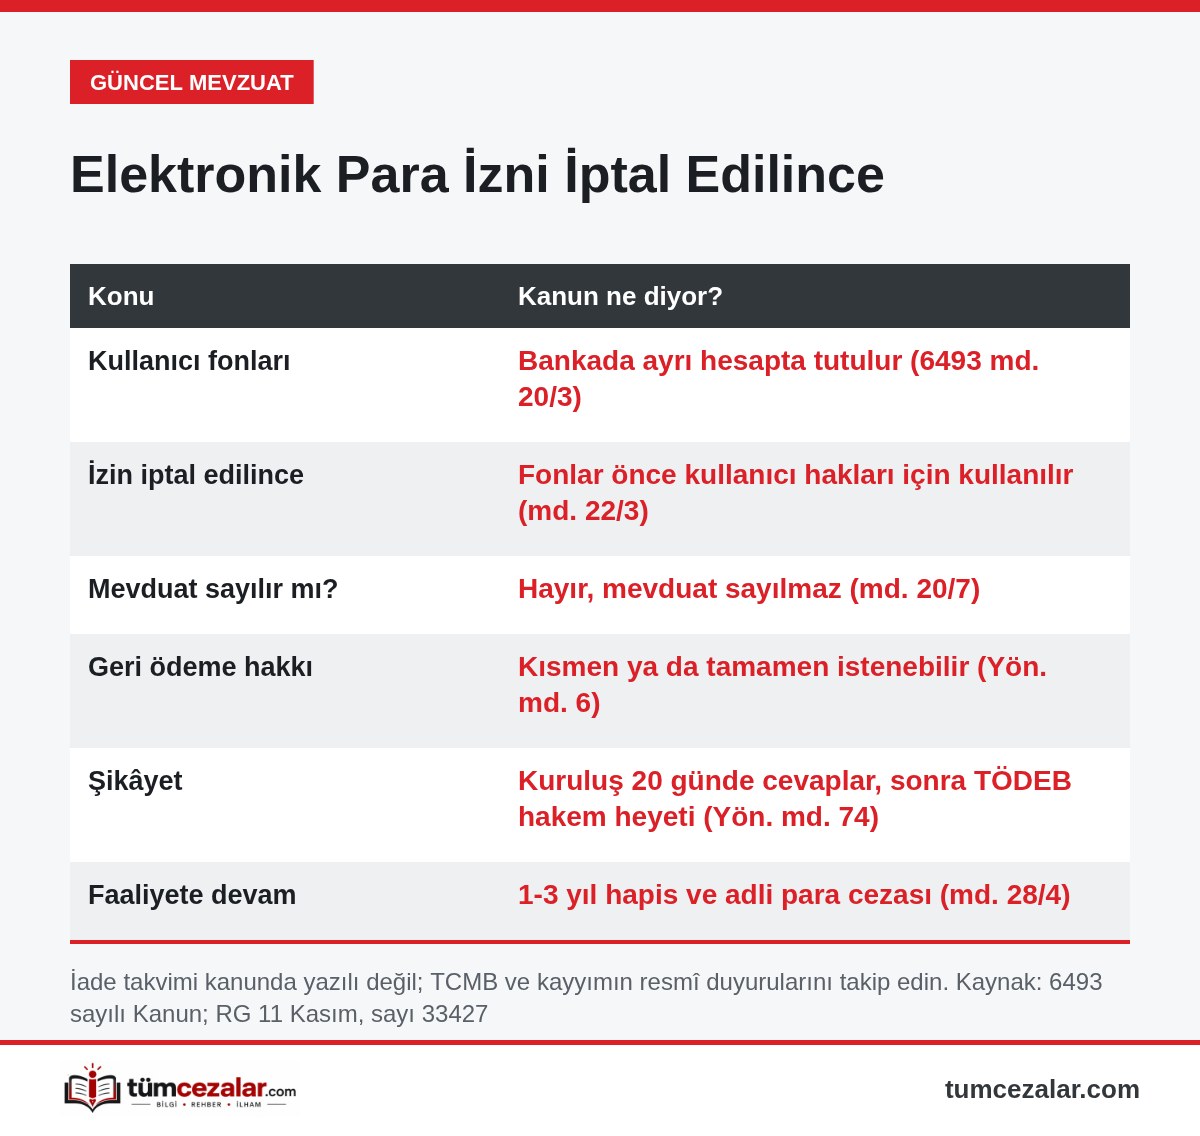
Elektronik para kuruluşuna yüklediğiniz para, kanun gözünde şirketin serbestçe harcayabileceği bir gelir değil. Kanun bu konuda üç temel kural koyuyor:
TCMB’nin Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmeliği’nin 35. maddesi bu kuralı ayrıntılandırıyor: Tedavüldeki elektronik paraya karşılık gelen fonlar bankada açılan “elektronik para koruma hesabında” tutuluyor, kuruluş bu fonları diğer paralarından ayırarak ve müşteri bazında izlemek zorunda, bu fonları teminat olarak da gösteremiyor.
Bu kurallar fonun “ortada kaybolmaması” için konmuş güvenceler. Ancak bakiyenin ne zaman, hangi yolla ve hangi takvimle geri ödeneceği kanunda gün gün yazılı değil; bu süreç TCMB’nin ve şirketi yöneten kayyımın yapacağı işlemlerle belirlenir. Bu yazının hazırlandığı sırada ulaşabildiğimiz resmî kaynaklarda kullanıcı iadelerine ilişkin ayrıntılı bir takvim yer almıyordu.
Hayır. 6493 sayılı Kanunun 20. maddesinin yedinci fıkrası, elektronik para karşılığı alınan fonların Bankacılık Kanunu’nun 60. maddesine göre mevduat ya da katılım fonu sayılmadığını açıkça söylüyor. Kuruluş bu bakiyeye faiz de veremiyor (md. 20/5).
Bunun pratik sonucu şu: Bankadaki vadesiz hesabınız için konuşulan mevduat sigortası mantığı, cüzdan bakiyesine aynı şekilde uygulanmıyor. Elektronik para kullanıcısının güvencesi, yukarıda anlatılan ayrı koruma hesabı ve iptal hâlinde fonların önce kullanıcılara ayrılması kuralından geliyor. Somut olarak hangi tutarın, hangi sürede ödeneceği ise sürecin işleyişine göre değerlendirilir.
Var. Yönetmeliğin 6. maddesine göre müşteri, elektronik paranın bir kısmının ya da tamamının geri ödenmesini isteyebilir. Kuruluş, faaliyetini sürdürdüğü normal koşullarda bu talebi gecikmeksizin ve en geç talebi aldığı günü izleyen iş günü sonuna kadar yerine getirmek zorunda. Para, kredi kartıyla yüklendiyse iade de aynı kart hesabına yapılıyor.
İzni iptal edilmiş ve kayyım yönetimindeki bir şirkette bu sürenin aynen işleyip işlemeyeceği ise TCMB’nin ve kayyımın belirleyeceği usule bağlı. Bu yüzden “ertesi gün param hesabımda olur” beklentisi bu dosyada gerçekçi olmayabilir.
Şikâyet yolu da yönetmelikte düzenli: Kuruluş, şikâyet ve itirazlara 20 gün içinde gerekçeli cevap vermek zorunda (md. 74/1). Bireysel kullanıcı, tüketici mevzuatındaki hakları saklı kalmak üzere Türkiye Ödeme ve Elektronik Para Kuruluşları Birliği (TÖDEB) bünyesindeki hakem heyetlerine başvurabiliyor (md. 74/2).
Hayır. Kanunun 28. maddesine göre izin almadan elektronik para kuruluşu gibi faaliyet göstermek 1 yıldan 3 yıla kadar hapis ve 5.000 güne kadar adli para cezası gerektiriyor. Aynı maddenin dördüncü fıkrası, faaliyet izni iptal edilen kuruluşun faaliyetine devam etmesi hâlinde de bu cezanın uygulanacağını söylüyor.
Bu nedenle iptal tarihinden sonra “aynı hizmet, yeni adres” gibi tekliflerle size ulaşan kişilere dikkat edin. Bu tür teklifler hem dolandırıcılık riski taşıyabilir hem de kanuna aykırı bir faaliyetin parçası olabilir.
Yeni çıkan düzenlemeleri tek yerden takip edin: Güncel Mevzuat Rehberi‘ne göz atın.
Kanun, elektronik para karşılığı toplanan fonların ayrı bir banka hesabında tutulmasını ve izin iptal edildiğinde öncelikle kullanıcıların haklarını karşılamak için kullanılmasını öngörüyor (6493 md. 20/3, 22/3). Ödemenin takvimi ise TCMB ve kayyımın yürüteceği sürece bağlı.
Resmî Gazete’deki karar, 6493 sayılı Kanunun 16/1-(ç) ve (e) bentlerine, 19. maddesine ve 21/8 hükmüne dayanıyor. Bu hükümler izin şartlarının kaybedilmesini, ödeme güvenliğinin tehdit altında görülmesini ve istenen tedbirlerin alınmamasını kapsıyor.
Kanun elektronik para karşılığı fonları mevduat ya da katılım fonu saymıyor (md. 20/7). Kullanıcının güvencesi, ayrı tutulan koruma hesapları ve iptal hâlinde fonların önce kullanıcılara ayrılması kuralından geliyor.
Önce şirketin resmî şikâyet kanalına yazılı başvuru yapın; kuruluşun 20 gün içinde cevap vermesi gerekiyor. Sonuç alamazsanız TÖDEB bünyesindeki hakem heyetlerine başvurabilirsiniz (Yönetmelik md. 74).
Aynı Resmî Gazete’de A Ödeme ve Elektronik Para Hizmetleri A.Ş.’nin izni de iptal edildi. Fonların korunmasına ilişkin 6493 sayılı Kanun hükümleri tüm elektronik para kuruluşları için aynı.
Bu içerik 6493 sayılı Kanun, TCMB’nin Ödeme Hizmetleri ve Elektronik Para İhracı ile Ödeme Hizmeti Sağlayıcıları Hakkında Yönetmeliği ve 11 Kasım tarihli, 33427 sayılı Resmî Gazete’de yayımlanan TCMB kararına dayanır ve genel bilgilendirme amacıyla hazırlanmıştır. Somut durumunuz için bir avukata danışmanız önerilir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır; güncel mevzuat esas alınmıştır. Kişisel durumunuz için bir hukukçuya danışmanız en doğruşudur.
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı

 GÜNCEL MEVZUAT VE YASA DEĞIŞIKLIKLERI