

e-Devlet’te ya da Dijital Vergi Dairesinde borç sorguladınız ve listede “9085” diye başlayan bir satır gördünüz. Yanında bir tutar, bir vade tarihi, belki bir de “9086” var. İlk akla gelen soru: Bu yeni bir vergi mi?
Hayır. 9085, Gelir İdaresi Başkanlığının (GİB) sistemindeki vergi türü kodudur ve karşılığı “Trafik Cezaları”dır. Yani ayrı bir vergi değil, size kesilmiş bir trafik idari para cezasının vergi dairesindeki kaydıdır.
Vergi daireleri tahsil ettikleri her alacağı bir kodla takip eder. GİB’in yayımladığı vergi türleri listesinde 9085 “Trafik Cezaları” olarak tanımlanır. Karayolları Trafik Kanununa göre kesilen bir ceza vergi dairesine aktarıldığında borç ekranınızda bu kodla görünür.
GİB’in açıklamasına göre trafik idari para cezası tutanakları kesinleştikten sonra takip ve tahsil için ilgili vergi dairesine elektronik ortamda aktarılır ve aktarıldığı tarih itibarıyla tahakkuk kaydı otomatik olarak oluşur. Bu yüzden cezayı yediğiniz gün değil, bir süre sonra vergi dairesi kayıtlarında görmeniz normaldir.
Cezanın hangi ihlal için yazıldığı ise bu kodda yazmaz. Bunun için tutanaktaki madde numarasına bakmak gerekir.
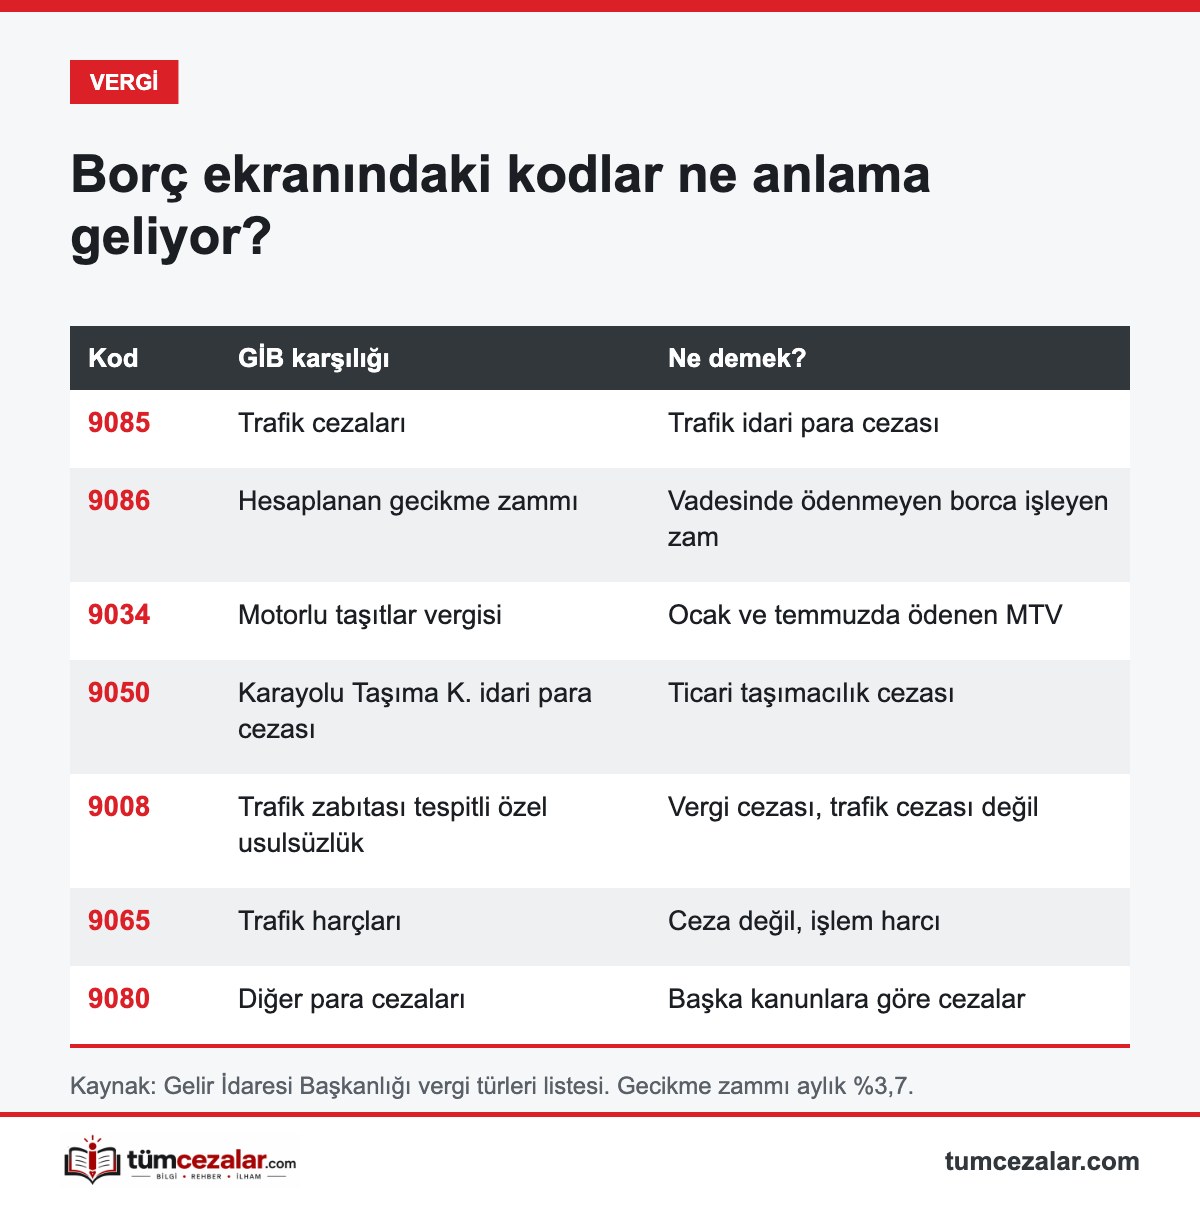
9085’in yanında sık karşılaşılan başka kodlar da var. GİB’in vergi türleri listesindeki karşılıkları şöyle:
Karayolları Trafik Kanununa göre trafik para cezası, tutanağın tebliğinden itibaren bir ay içinde ödenir. Bu süre içinde ödenirse cezadan yüzde 25 indirim yapılır. Bazı haber sitelerinde hâlâ “15 gün” yazıyor, ancak GİB’in güncel açıklamasında da süre bir aydır. İndirimin nasıl hesaplandığını trafik cezası erken ödeme indirimi yazımızda anlattık.
Süre geçerse ceza indirimsiz hale gelir ve 6183 sayılı Kanuna göre takip edilir. Bu durumda borca gecikme zammı işler; ekranda gördüğünüz 9086 kodlu satır budur. Gecikme zammı oranı, 13 Kasım 2025’te yürürlüğe giren Cumhurbaşkanı Kararıyla her ay için ayrı ayrı yüzde 3,7 olarak belirlendi.
GİB’e göre vadesi geçmiş motorlu taşıtlar vergisi ya da trafik idari para cezası borcu bulunan araç için araç muayenesi yaptırılamaz. Muayene için borcun ödenmiş olması gerekir. Vergi daireleri ayrıca muayene izin yazısı vermez; borç olup olmadığı elektronik olarak sorgulanır. Muayene süresi geçerse bu kez ayrı bir ceza gündeme gelir; ayrıntılar için muayenesiz araç cezası yazımıza bakabilirsiniz.
Ödemekte zorlanıyorsanız borç taksitlendirilebilir. Vergi daireleri MTV ve trafik para cezalarında, tutara bakmaksızın en fazla 36 aya kadar tecil vermeye yetkilidir. Başvuru Dijital Vergi Dairesindeki taksitlendirme/tecil talep bölümünden yapılır. Taksitler düzenli ödendiği ve araca ait vadesi geçmiş başka borç bulunmadığı sürece muayene yaptırılabilir. Seçenekleri trafik cezası taksitlendirme yazımızda karşılaştırdık.
9085 kodu yalnızca borcun vergi dairesindeki adıdır; itiraz bu koda değil cezanın kendisine yapılır. Trafik idari para cezasına tebliğden itibaren 15 gün içinde, ihlalin işlendiği yerdeki sulh ceza hâkimliğine başvurulabilir. Bu süre kaçırılırsa ceza kesinleşir. Aracı sattıktan sonra gelen bir ceza söz konusuysa satılan araca gelen trafik cezası yazımız yol gösterir.
Vergi borçları ve cezalar tek sayfada: Gecikme zammı, yapılandırma ve haciz süreçleri için Vergi Cezaları ve Borçları Rehberi‘ne göz atın.
Borç ekranındaki 9085 kodu borcun trafik cezası olduğunu gösterir ama hangi kural ihlali yüzünden yazıldığını söylemez. Ceza tutanağında gördüğünüz numaraların karşılığını trafik cezası madde kodlarını sıraladığımız yazıda bulabilirsiniz.
9085, Gelir İdaresi Başkanlığının vergi türü listesinde “Trafik Cezaları” anlamına gelen koddur. Borç ekranında bu kodla görünen tutar, adınıza kesilmiş bir trafik idari para cezasıdır.
Hayır. Ceza vergi dairesi aracılığıyla tahsil edildiği için bir vergi koduyla izlenir, ancak niteliği trafik idari para cezasıdır.
9086, “Hesaplanan Gecikme Zammı” kodudur. Vadesinde ödenmeyen borca işleyen gecikme zammını gösterir.
Vadesi geçmiş trafik cezası borcu varsa muayene yapılamaz. Borç ödenirse ya da 6183 sayılı Kanuna göre taksitlendirilip taksitler düzenli ödenirse muayene yaptırılabilir.
Son güncelleme: · Yazar: Ahmet Rıfat Albuz
Bu yazı yürürlükteki mevzuata dayanarak genel bilgi vermek için hazırlandı. Hukuki bir sorununuz varsa ilgili kuruma ya da bir avukata danışın.
 VERGI VE FINANS CEZALARI
Ev Satarken Vergi Öder miyim? 5 Yıl Kuralı, 150 Bin TL İstisna ve Hesaplama
 1
Sosyal Medya Hesabı Neden Kapatılır? Platform Kuralları ve İtiraz
 2
Özel Hayatın Gizliliğini İhlal Suçu Cezası (TCK 134): Sosyal Medya İfşası 2-5 Yıl
 3
KVKK Cezası Ne Kadar? Şirketlere 17 Milyon TL’ye Kadar Para Cezası, Kişilere Hapis: Fark ve Şikâyet Yolu
 4
Dolandırıldım, Ne Yapmalıyım? İlk 24 Saatte Atılacak Adımlar ve Param Geri Gelir mi?
 5
Gizli Ses Kaydı Almak Suç mu, Delil Sayılır mı? TCK 133 Cezası ve Yargıtay Yaklaşımı





