
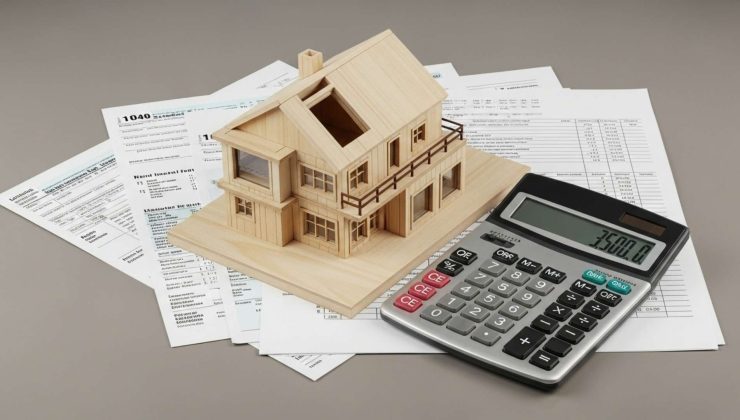

Gayrimenkul mülkiyeti üzerinden elde edilen kira gelirleri, Türk vergi hukuku sisteminde Gayrimenkul Sermaye İradı (GMSİ) olarak adlandırılır ve Gelir Vergisi Kanunu uyarınca her yıl düzenli olarak devlete beyan edilip vergilendirilmesi zorunludur. Ancak mülk sahipleri arasında, kiranın elden alınması, banka açıklamasının boş bırakılması veya gelirin düşük gösterilmesi durumunda maliyenin bu durumu tespit edemeyeceğine dair çok büyük bir yanılgı vardır. Günümüzde Gelir İdaresi Başkanlığı (GİB); bankacılık hareketlerini, tapu kayıtlarını, e-Devlet üzerinden yapılan ikametgah değişikliklerini ve mülk yönetim sistemlerini yapay zekâ destekli algoritmalarla çapraz denetime tabi tutmaktadır. Kira gelirini gizleyen veya eksik beyan eden ev sahipleri, çok kısa sürede sistem tarafından tescil edilerek ağır mali abluka altına alınmaktadır.
Peki, kira gelir vergisi ödenmezse ne olur? Zamanında beyanname vermeyen mülk sahipleri hangi haklarını yasal olarak kaybeder? Geciken vergilere ne kadar vergi ziyaı cezası ve gecikme faizi uygulanır ve maliye incelemesi başlamadan bu cezadan kurtulmanın yasal bir yolu var mıdır? Gelir Vergisi Kanunu ve güncel vergi mevzuatı hükümleri doğrultusunda, mülk sahiplerinin bilmesi gereken tüm yasal detayları bu rehberde bir araya getirdik.
Maliye, her yıl konut (mesken) kira geliri elde eden vatandaşların vergi yükünü hafifletmek adına belirli bir tutarı vergiden muaf tutar. Bu tutara “Mesken İstisnası” denir. Ancak bu istisnadan yararlanmanın en temel şartı, beyannamenin yasal süresi (Her yılın Mart ayı) içinde vergi dairesine sunulmasıdır.
Katı Yasal Yaptırım: Kira gelirini vergi dairesine hiç beyan etmeyen ya da eksik beyan ettiği maliye denetimlerinde ortaya çıkan mülk sahipleri, o yıl için devletin sunduğu mesken istisnasından (vergi muafiyeti hakkından) tamamen mahrum kalırlar. Örneğin, vergi dairesi cezayı geriye dönük hesaplarken muafiyet sınırını hiç düşmeden, kazancın ilk kuruşundan itibaren en yüksek vergi dilimi üzerinden vergilendirme yapar.
Kira gelirini gizleyen mülk sahibi tespit edildiğinde, süreç sadece ana para vergisinin tahsil edilmesiyle kapanmaz. Devlet adım adım şu yasal cezai mekanizmaları işletir:
Vergi dairesi, zamanında ödenmediği için mahrum kaldığı vergi aslının yanında, VUK 344. maddesi uyarınca kaçırılan vergi tutarı kadar 1 kat vergi ziyaı cezası keser. Yani ödemeniz gereken normal vergi tutarı ceza nedeniyle anında ikiye katlanır.
Vadesinde ödenmeyen kira vergisine, normal ödeme takviminin bittiği tarihten itibaren her ay için 6183 sayılı Kanun hükümleri kapsamında gecikme faizi uygulanır. Günlük olarak işleyen bu faiz yükü, borcun zaman içinde katlanarak büyümesine yol açar.
Beyanname yasal süresinde verilmediği için adınıza iki adet Birinci Derece Usulsüzlük Cezası kesilir ve bu tutar da borç dökümünüze ilave edilir. Borç kesinleştiğinde ödenmezse, şahsi banka hesaplarınıza ve tapularınıza e-haciz blokajı uygulanır.
Kira beyannamenizi Mart ayında vermeyi unuttuysanız veya geçmiş yıllarda kira gelirinizi gizlediyseniz, vergi dairesi hakkınızda bir inceleme başlatmadan önce bu hatayı yasal olarak düzeltme şansınız mevcuttur.
 1
Özel Hayatın Gizliliğini İhlal Suçu Cezası 2026: Sosyal Medya İfşa Davaları
 2
Sosyal Medya Hesap Kapatma ve Ban Nedenleri 2026 | Instagram, X ve TikTok Kuralları
 3
2026 Sosyal Medyada Hakaret Suçu | Instagram, X ve WhatsApp Mesajlarının Hukuki Sonuçları
 4
2026 Yılı Bilişim ve Sosyal Medya Cezaları: Dijital Dünyada Hukuki Sorumluluklarınız
 5
Özel Hayatın Gizliliğini İhlal Suçu Cezası 2026: TCK 134 Sosyal Medya İfşa Davası
 Vergi ve Finans Cezaları
Sahte Fatura Düzenleme ve Kullanma Cezası 2026: VUK 359 Hapis Cezası
 Bilişim ve Sosyal Medya Cezaları
Özel Hayatın Gizliliğini İhlal Suçu Cezası 2026: Sosyal Medya İfşa Davaları
 Vergi ve Finans Cezaları
Vergi Ziyaı Cezası Nedir? 2026 VUK 344 Hesaplama, İndirim ve Uzlaşma
 GÜNCEL MEVZUAT VE YASA DEĞIŞIKLIKLERI
 GÜNCEL MEVZUAT VE YASA DEĞIŞIKLIKLERI